家族信託とは?
できること・できないこと・費用・始め方
子どもがいない夫婦・おひとりさまの使い方まで
「家族信託って、最近よく聞くけど、結局なんなの?」「認知症になる前にやっておいた方がいいって言われたけど、うちにも必要?」
相続のご相談で、本当によく聞かれる質問です。家族信託は、うまく使うととても役に立つ仕組みです。でも、何にでも使える魔法の道具ではありません。できないこともありますし、向いていないご家族もあります。
この記事では、子どもがいないご夫婦やおひとりさまが、ご自分の備えとして家族信託を考えるときに知っておきたいことを、まとめてお伝えします。
- 家族信託は、財産を家族に託して、決めた目的のために管理してもらう契約です。認知症になっても、自宅の売却や介護費の支払いができます。
- 「親の通帳をそのまま管理できる」は勘違い。受託者が管理するのは、契約書で決めた金額を移した「信託口口座」だけです。
- 施設や介護など身の回りの契約はできず、節税にもなりません。任意後見・遺言書と組み合わせて使います。
- 子どもがいない夫婦は、遺言書だけではできない「妻の次」まで財産の行き先を決められます。
- 作れるのは元気なうちだけです。
動画でも解説しています(YouTube「子なし相続専門ななえ先生」約29分)
家族信託の仕組み(3人の登場人物)
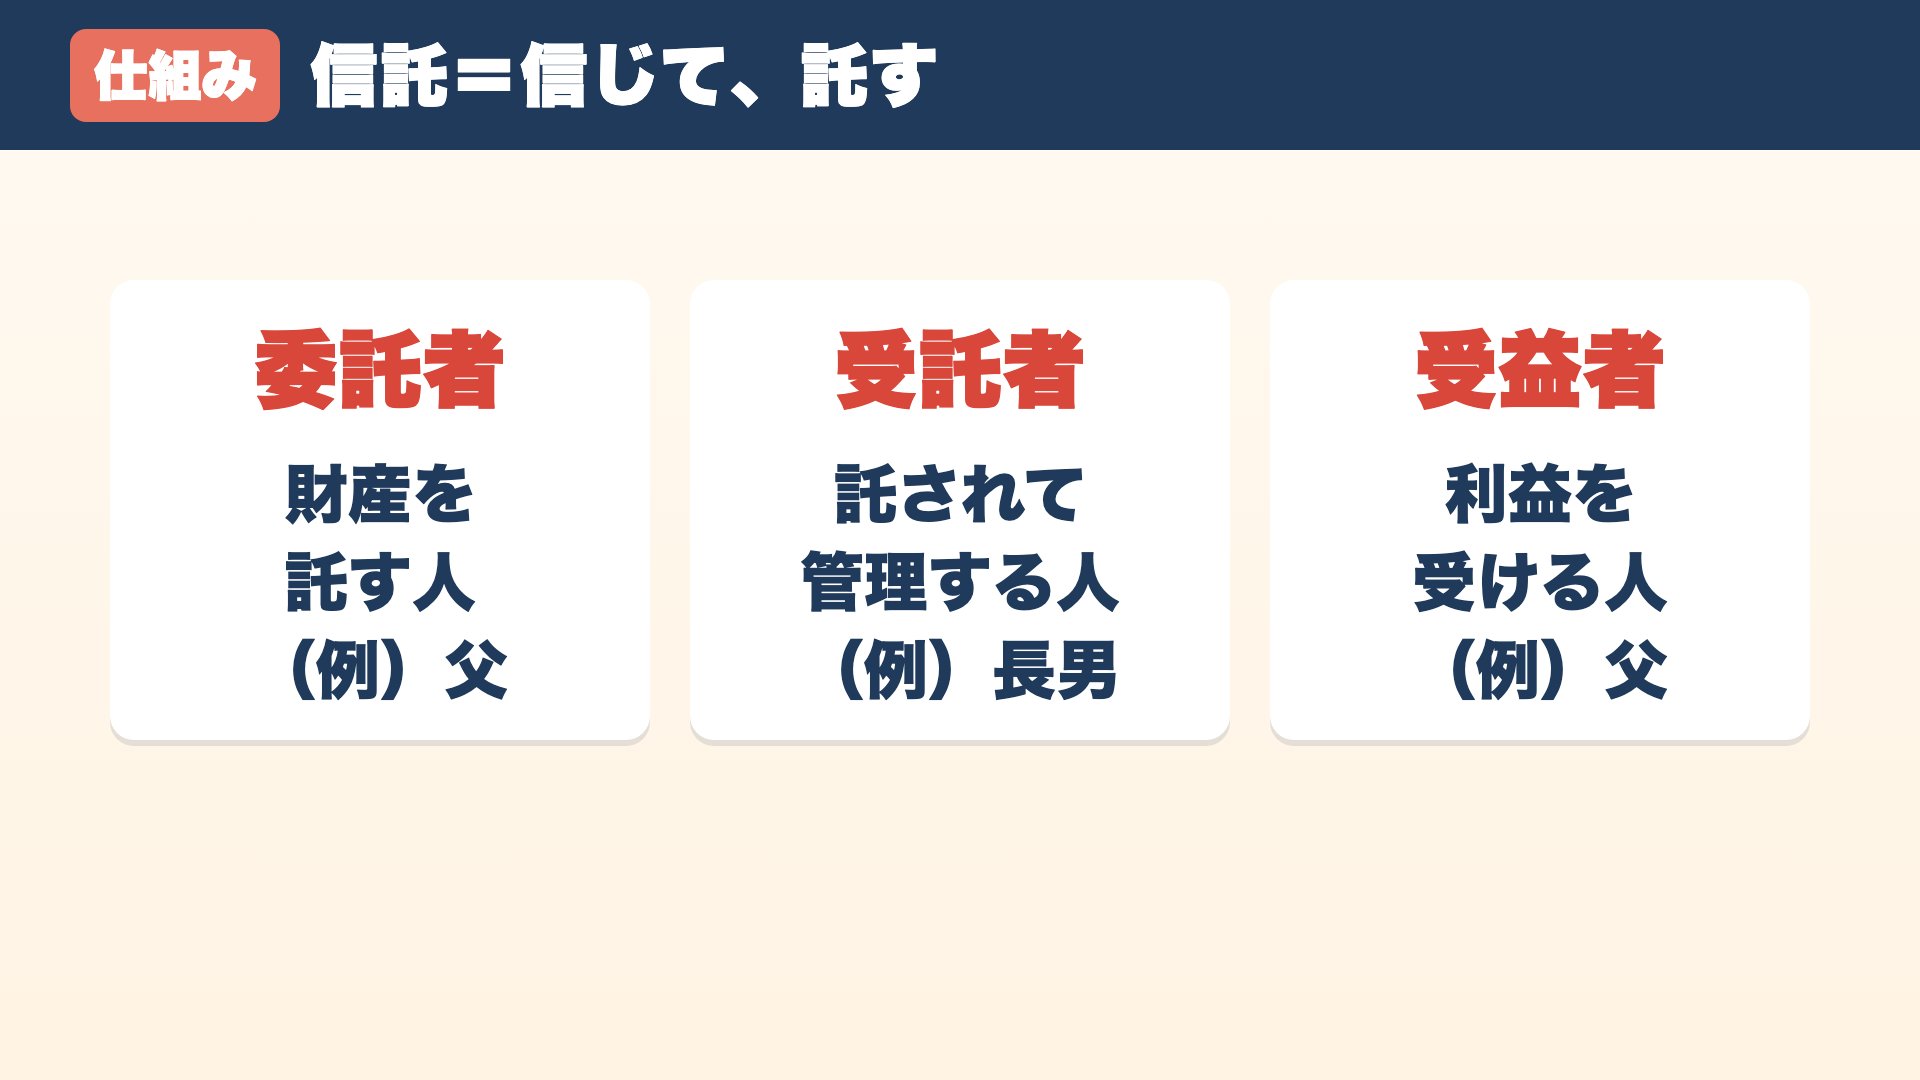
信託は「信じて、託す」と書きます。自分の財産を信頼できる人に託して、決めた目的のために管理してもらう仕組みで、託す相手が家族や親族なので「家族信託」と呼ばれます。
- 委託者:財産を託す人
- 受託者:託されて、財産を管理する人
- 受益者:その財産から利益を受ける人
信託をすると、財産の名義は受託者に移ります(自宅なら登記も受託者の名前に)。でも、その財産は受益者のために使うもの。受託者が自分のために使うことはできません。「財産を管理する人」と「財産から利益を受ける人」を分けられるのが、信託のいちばんの特徴です。
委託者と受益者が同じ人(自分のための信託)なら、名義が移っても贈与税はかからないのが基本です。
よくある勘違い「親の通帳を管理できる?」
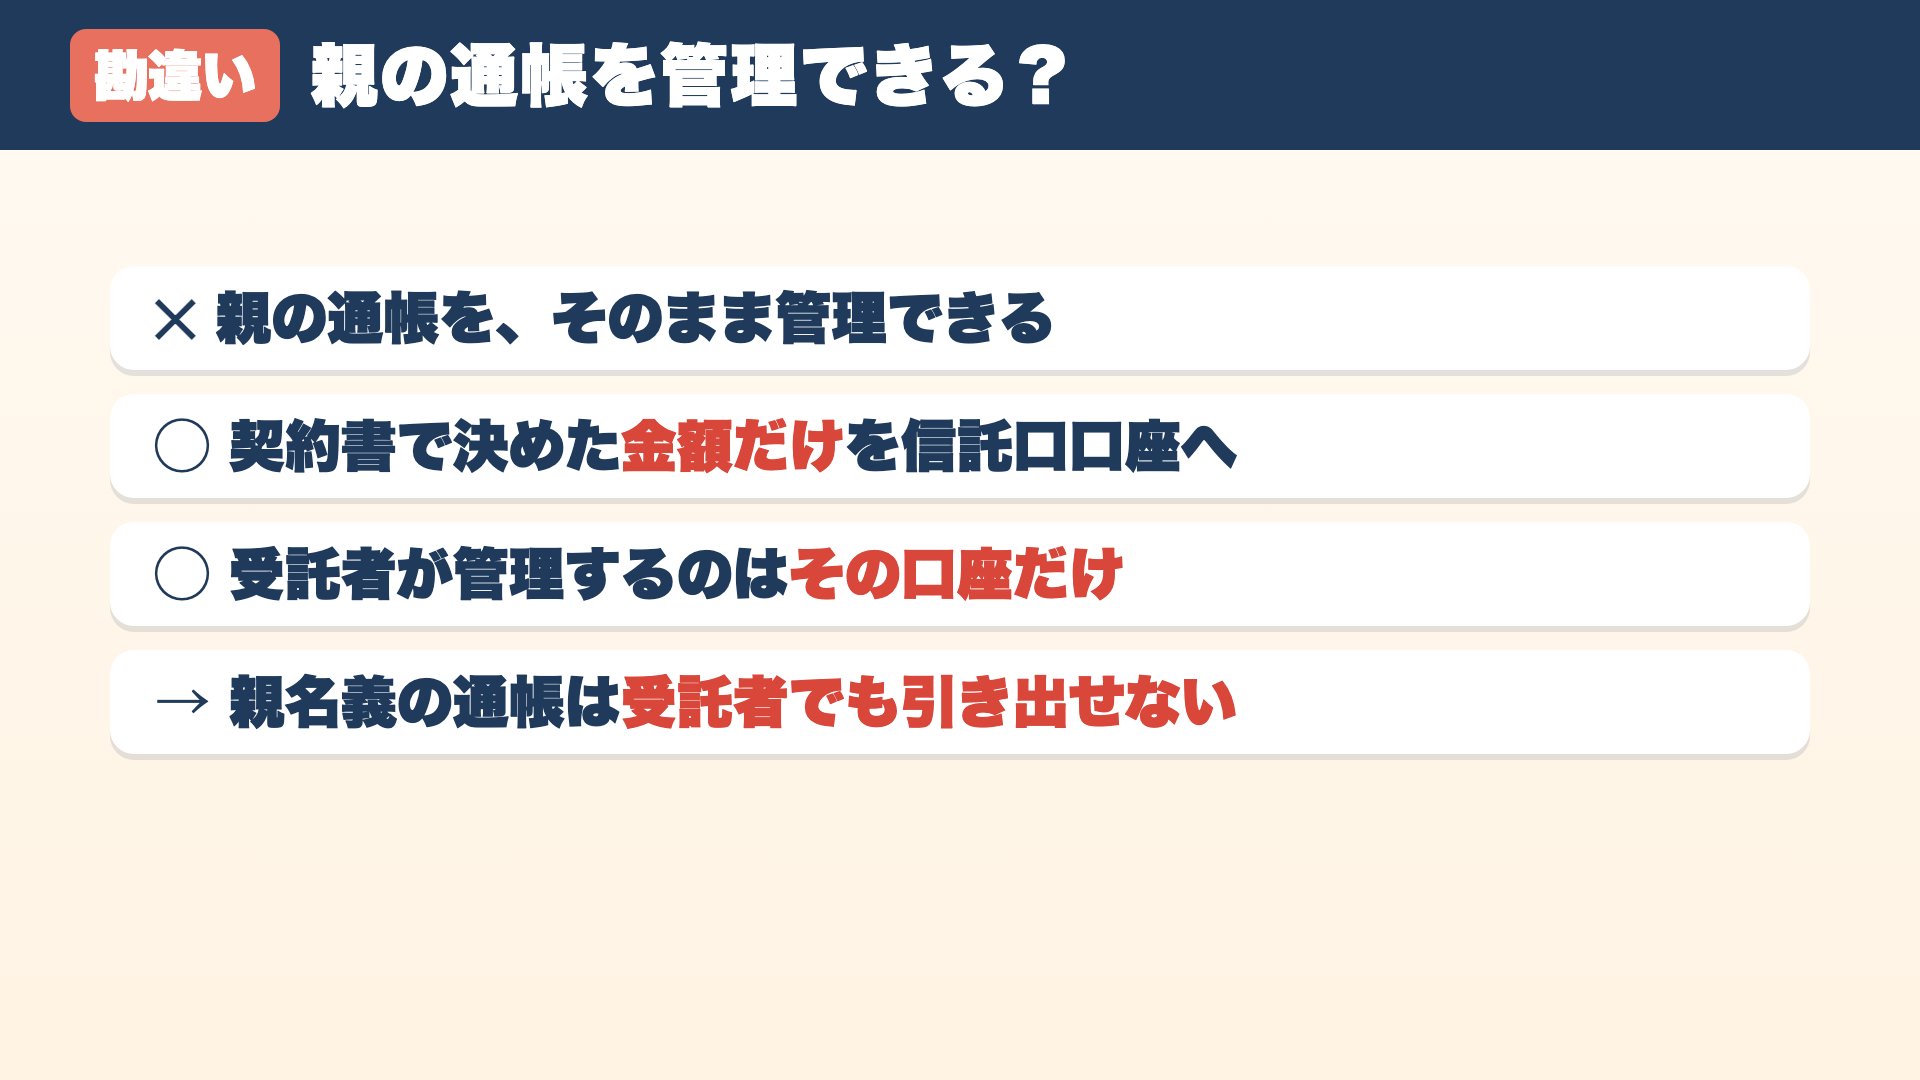
「家族信託をすれば、親の財産を管理できる」と聞くと、親の通帳をそのまま使えるようになると思う方がとても多いのですが、そうではありません。
家族信託では、預金のうち信託の契約書で決めた金額だけを「信託口口座(信託専用の口座)」に移し、受託者はその口座だけを管理します。たとえば2000万円の預金のうち1000万円を信託したら、受託者が管理できるのはその1000万円だけ。残りの1000万円は本人名義の通帳に残り、受託者でも引き出せません。本人が認知症になれば、こちらの通帳は止まってしまうことがあります。
これを契約書でしっかり決めておくことが、とても大事です。ご本人の手元にも、ある程度のお金を残しておく方が多いです。
遺言書・生前贈与とのちがい
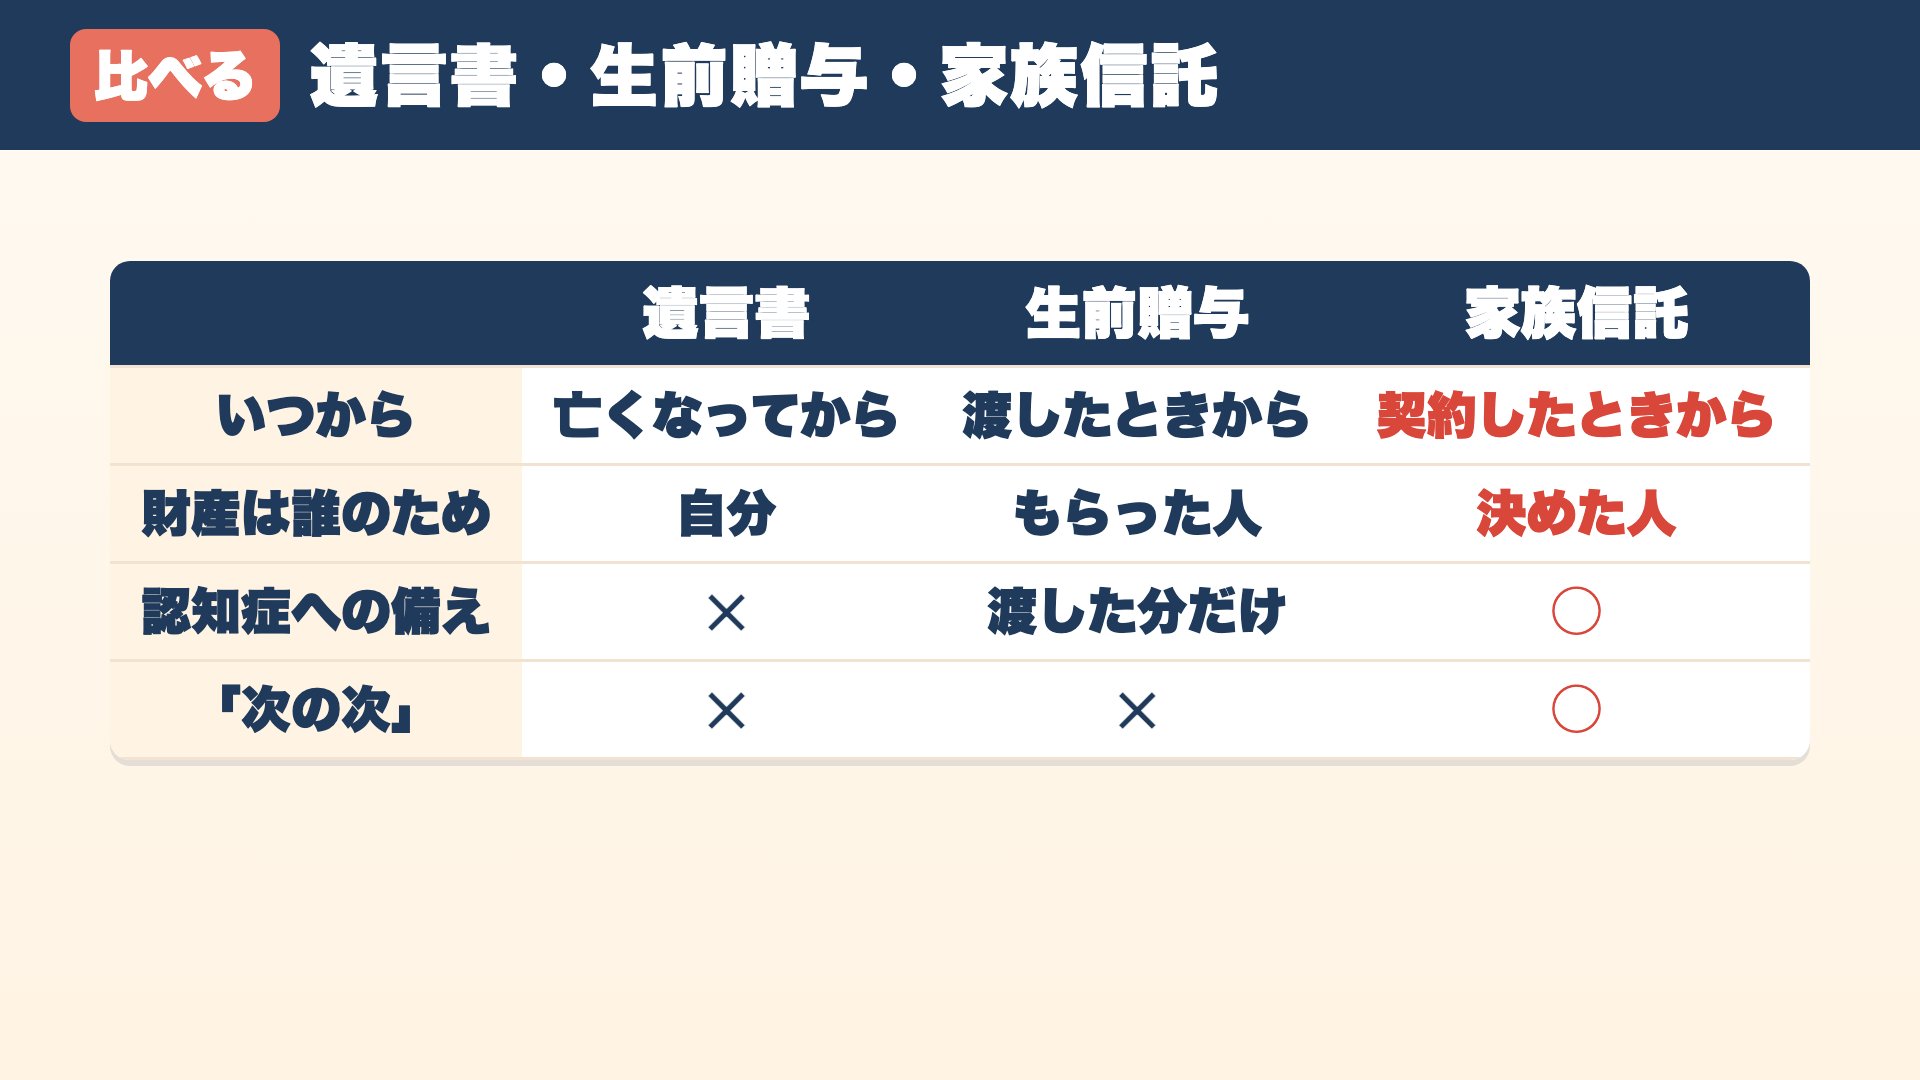
- 遺言書:亡くなったときに初めて効力が出ます。生きている間は何も変わらないので、認知症への備えにはなりません。
- 生前贈与:渡した財産は、もらった人のものになります。大きな財産だと贈与税も大きくなりがちです。
- 家族信託:契約したときから始まり、元気なうち・認知症になったあと・亡くなったあとを、1つの契約でつなげます。
どれが良い・悪いではなく、役割が違います。実際には、遺言書と家族信託を両方つくることも多いです。
なぜ必要? 成年後見の申し立て理由の1位は「預金」
認知症の高齢者は、2025年で約472万人と推計されています(厚生労働省の資料より)。判断する力がなくなると、銀行で預金の引き出しや解約ができなくなることがあります。よく「口座が凍結される」と言われるのは、これです。
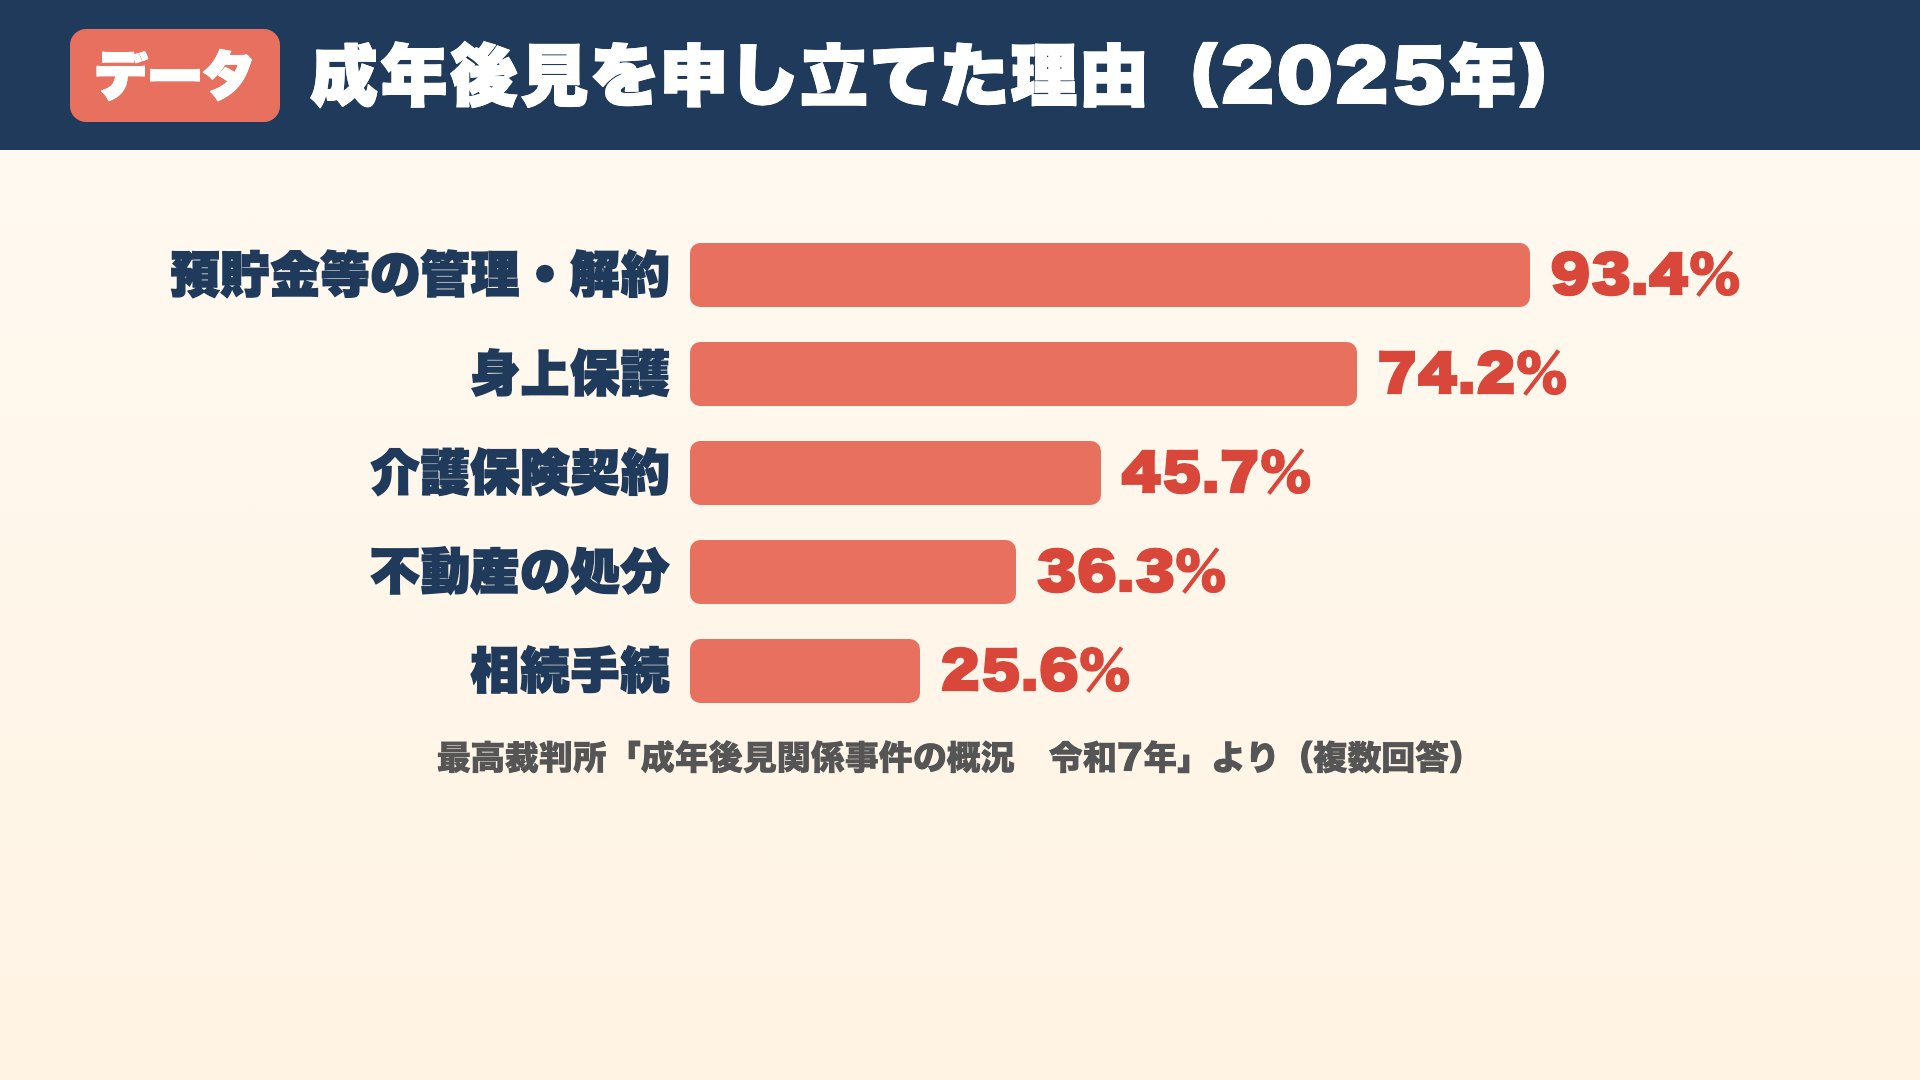
最高裁判所の「成年後見関係事件の概況(令和7年)」では、成年後見を申し立てた理由の1位は「預貯金等の管理・解約」で93.4%(複数回答)。10人に9人以上が、預金をおろしたい・解約したいという理由でした。施設の費用のために自宅を売りたくても、判断する力がなければ売る契約ができず、ご家族が代わりにハンコを押すこともできません。
成年後見・任意後見とくらべる
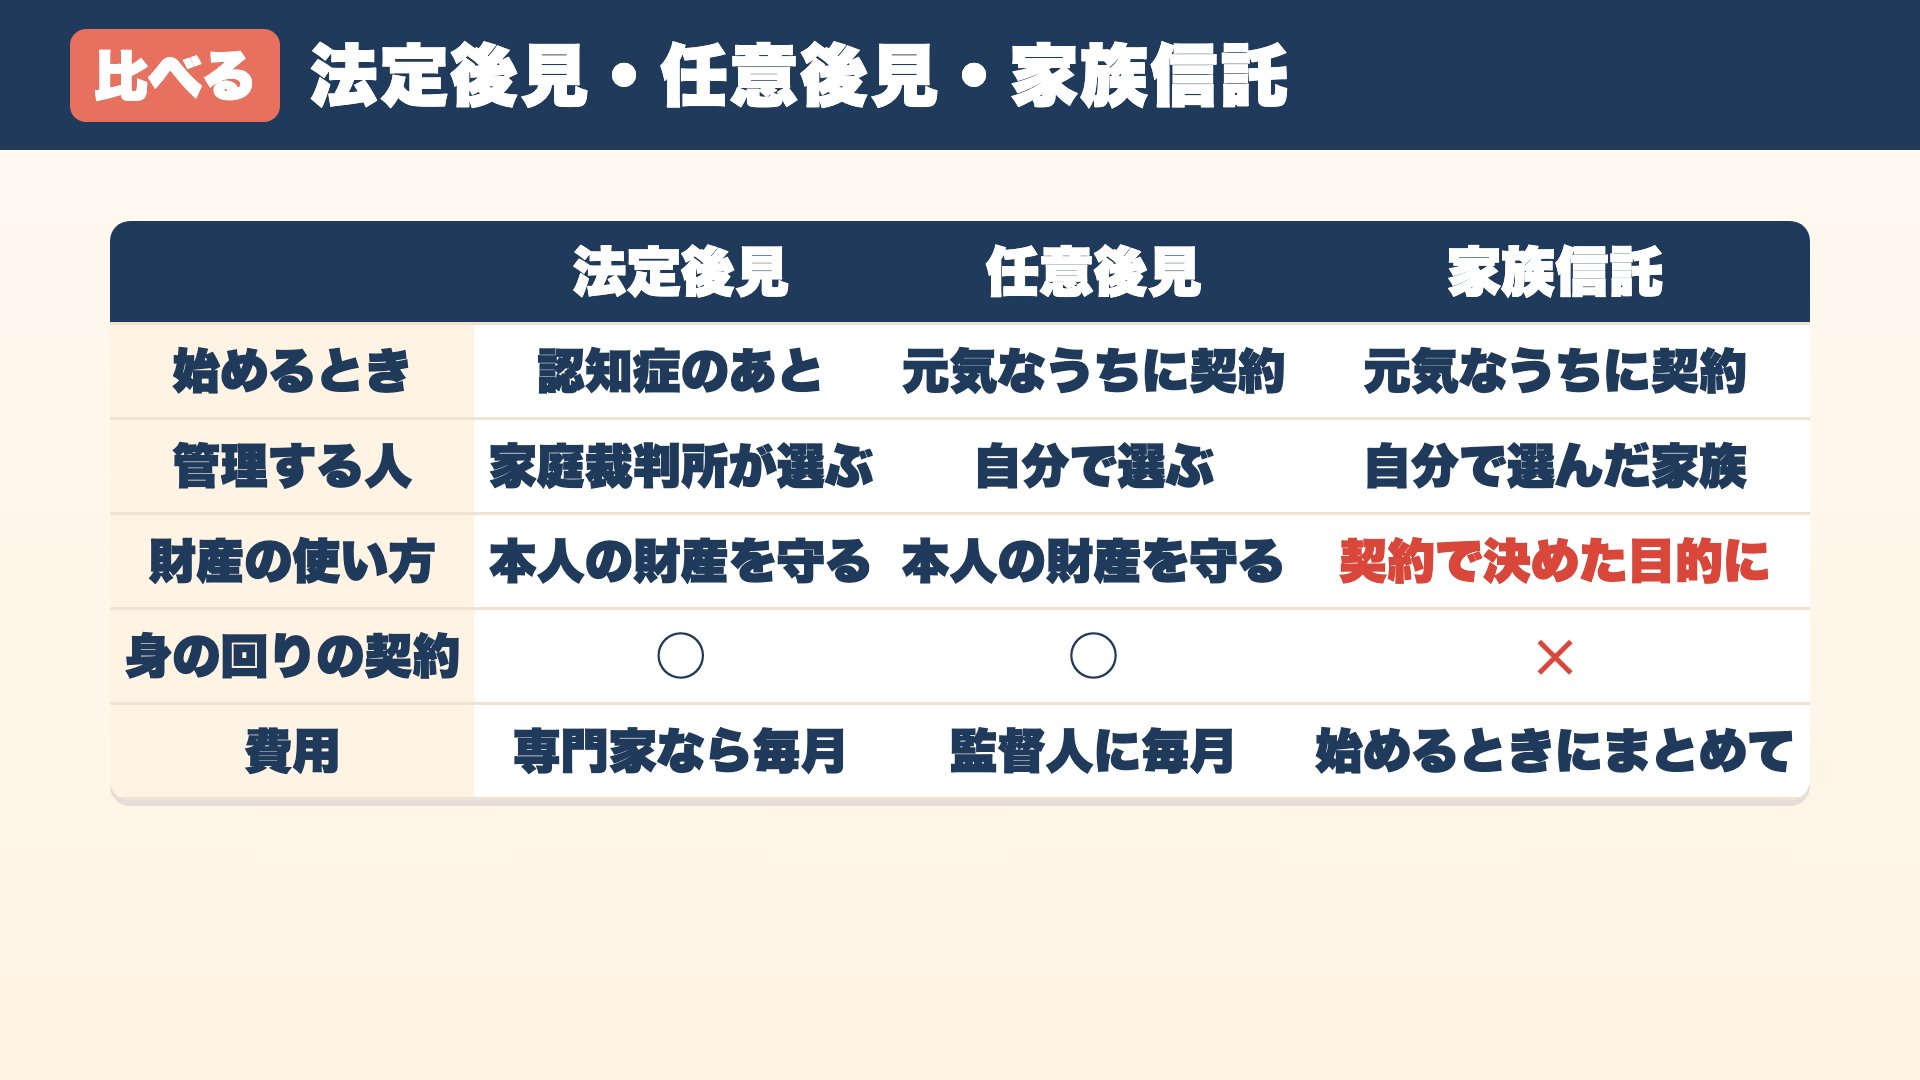
- 法定後見:認知症になったあとに、家庭裁判所が後見人を選びます。専門家が選ばれると毎月の報酬がかかり、役目はご本人の財産を守ること。自宅を売るにも家庭裁判所の許可が要ります。
- 任意後見:元気なうちに、自分で選んだ人と公正証書で契約します。始めるときは任意後見監督人がつき、毎月の報酬がかかります。
- 家族信託:元気なうちに家族と契約します。家庭裁判所は関わらず、「施設に入ったら自宅を売っていい」など、財産の使い方を契約で決めておけます。
ただし、家族信託では施設や介護の契約、入院の手続きなど「身の回りの契約」はできません。お金と家は家族信託、身の回りは任意後見、と組み合わせる方も多いです。
なお、成年後見の制度は2026年に法律が改正され、「必要なときに、必要な期間だけ使える」制度に変わる予定です(実際に始まるのは、これから数年かけて)。
家族信託でできること5つ
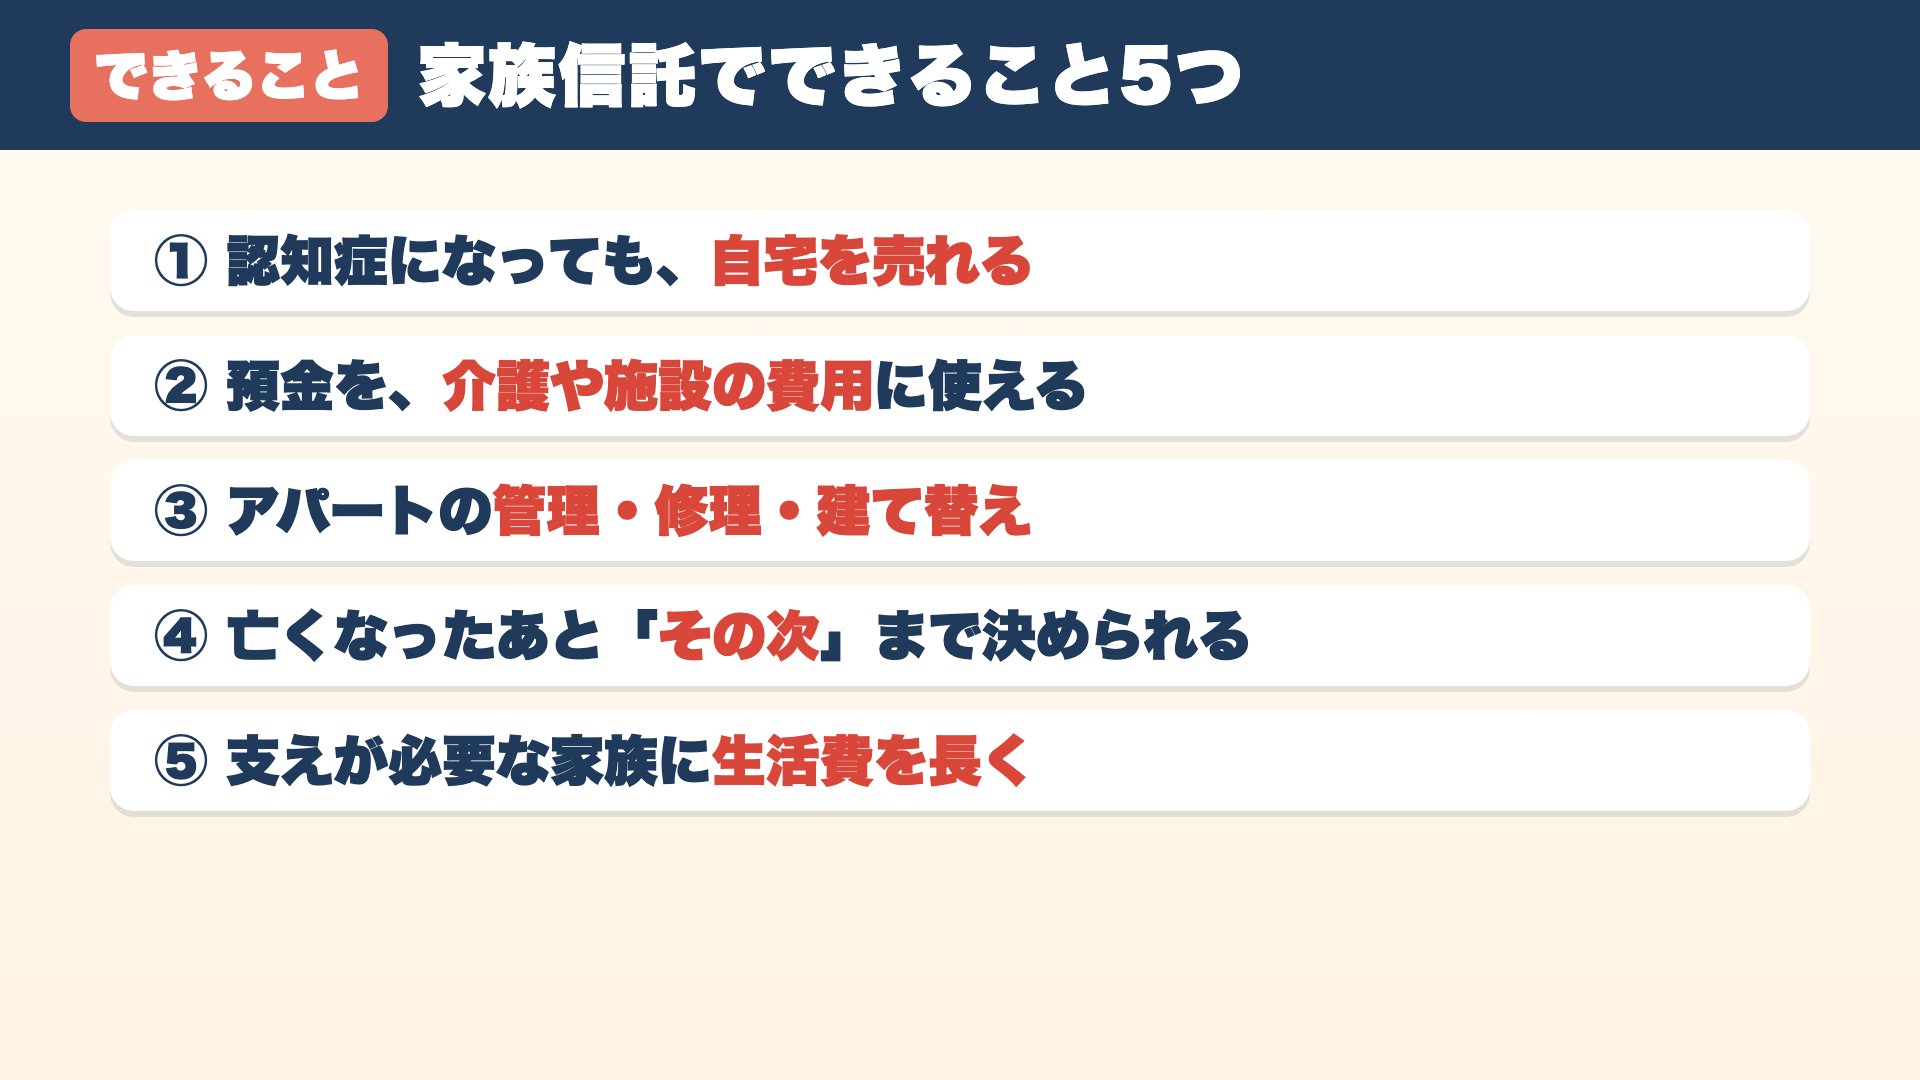
- 認知症になっても自宅を売れる(契約書に「受託者は自宅を売ることができる」と書いておく)
- 預金を介護や施設の費用に使える(信託口口座に入れた分)
- アパートの管理・修理・建て替えを続けられる
- 自分が亡くなったあと、「その次」まで財産の行き先を決められる(受益者連続型信託)
- 支えが必要な家族に、生活費を長く渡していける
4つ目が、遺言書との大きな違いです。遺言書に「妻が亡くなったら、そのあとは自分の甥に」と書いても、基本的にはその部分は効力がないとされています。家族信託なら「自分→妻→甥」と順番に決めておけます(信託を始めてから30年たったあとは、決められる回数に限りがあります)。
できないこと・注意点7つ
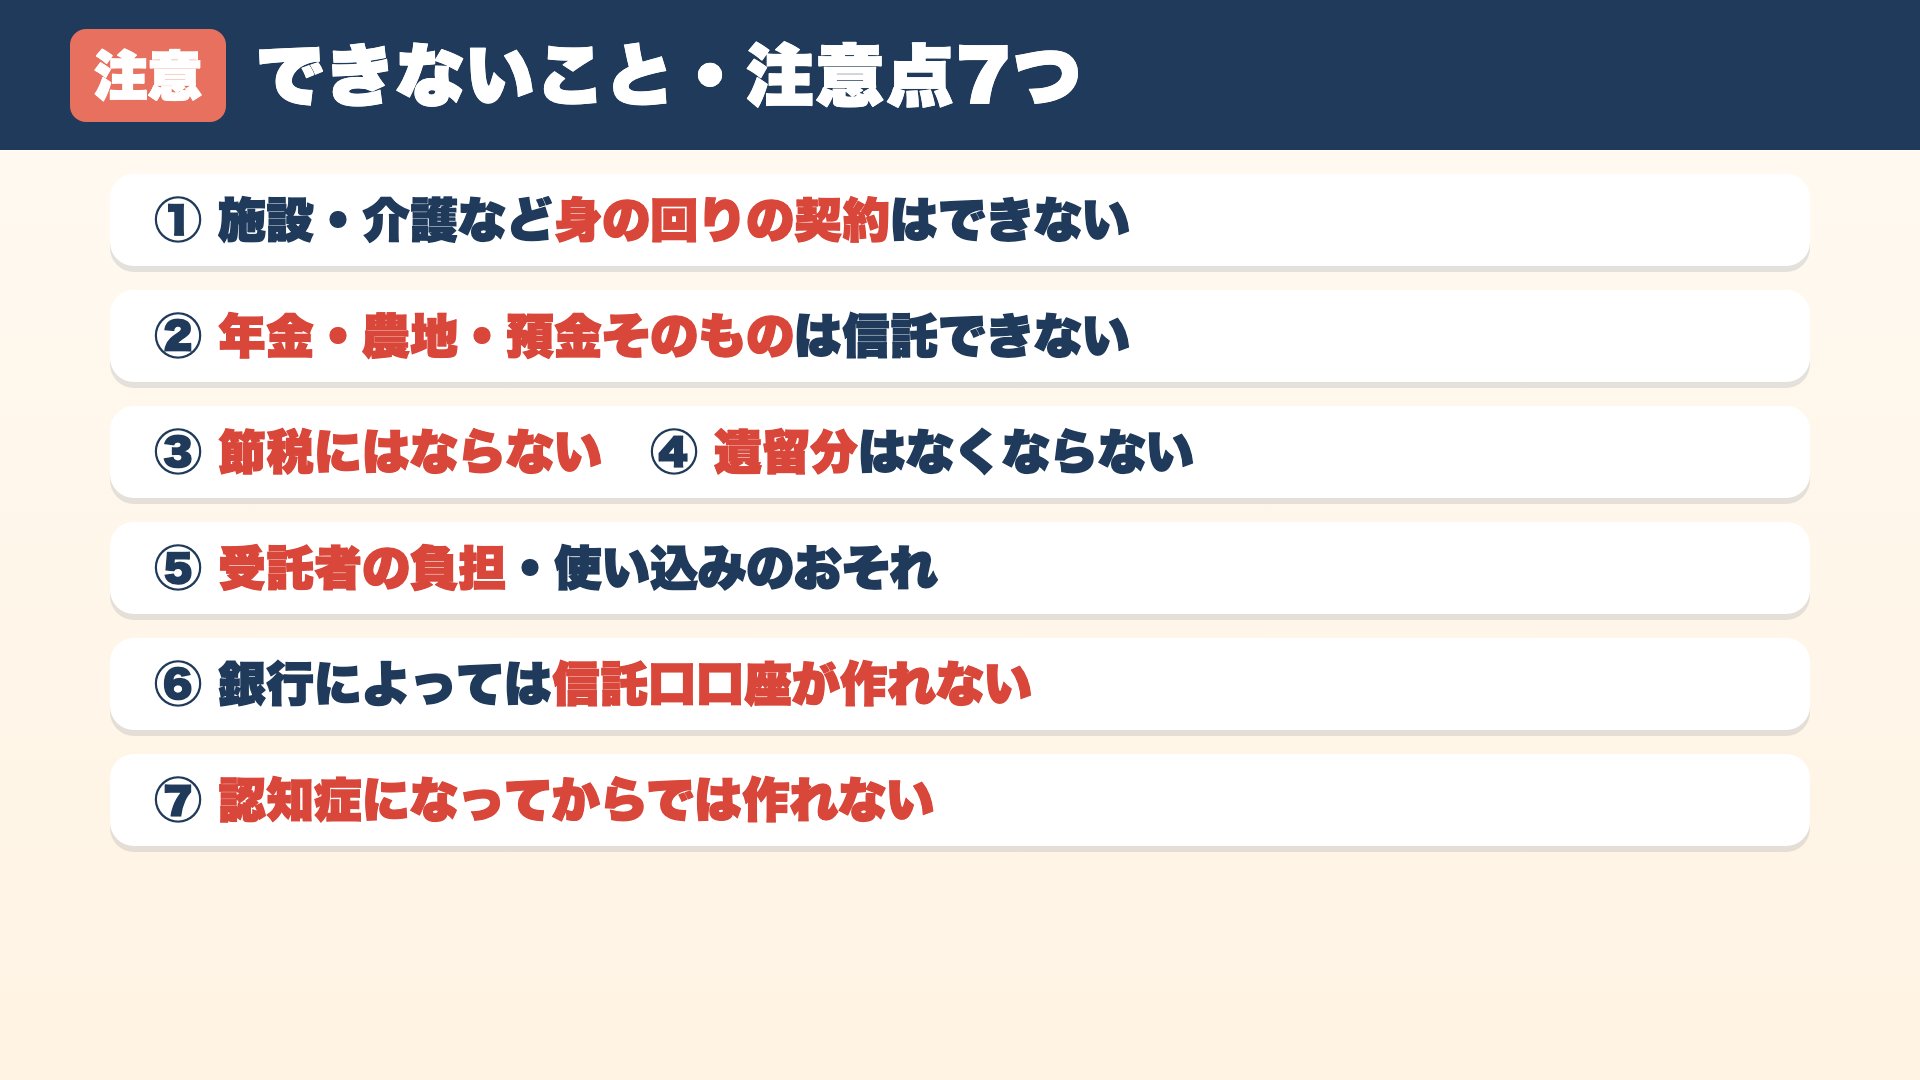
- 施設・介護など身の回りの契約はできない
- 年金・農地・預金そのものは信託できない(預金は一度おろして信託口口座へ)
- 節税にはならない(亡くなったときは相続税の計算に入る。アパートの赤字はほかの収入と差し引きできない)
- 遺留分はなくならない(ただし兄弟姉妹には遺留分がない)
- 受託者の負担が大きく、使い込みのおそれも(心配なら信託監督人を置く)
- 銀行によっては信託口口座が作れない
- 認知症になってからでは作れない
子どもがいない夫婦・おひとりさまの家族信託
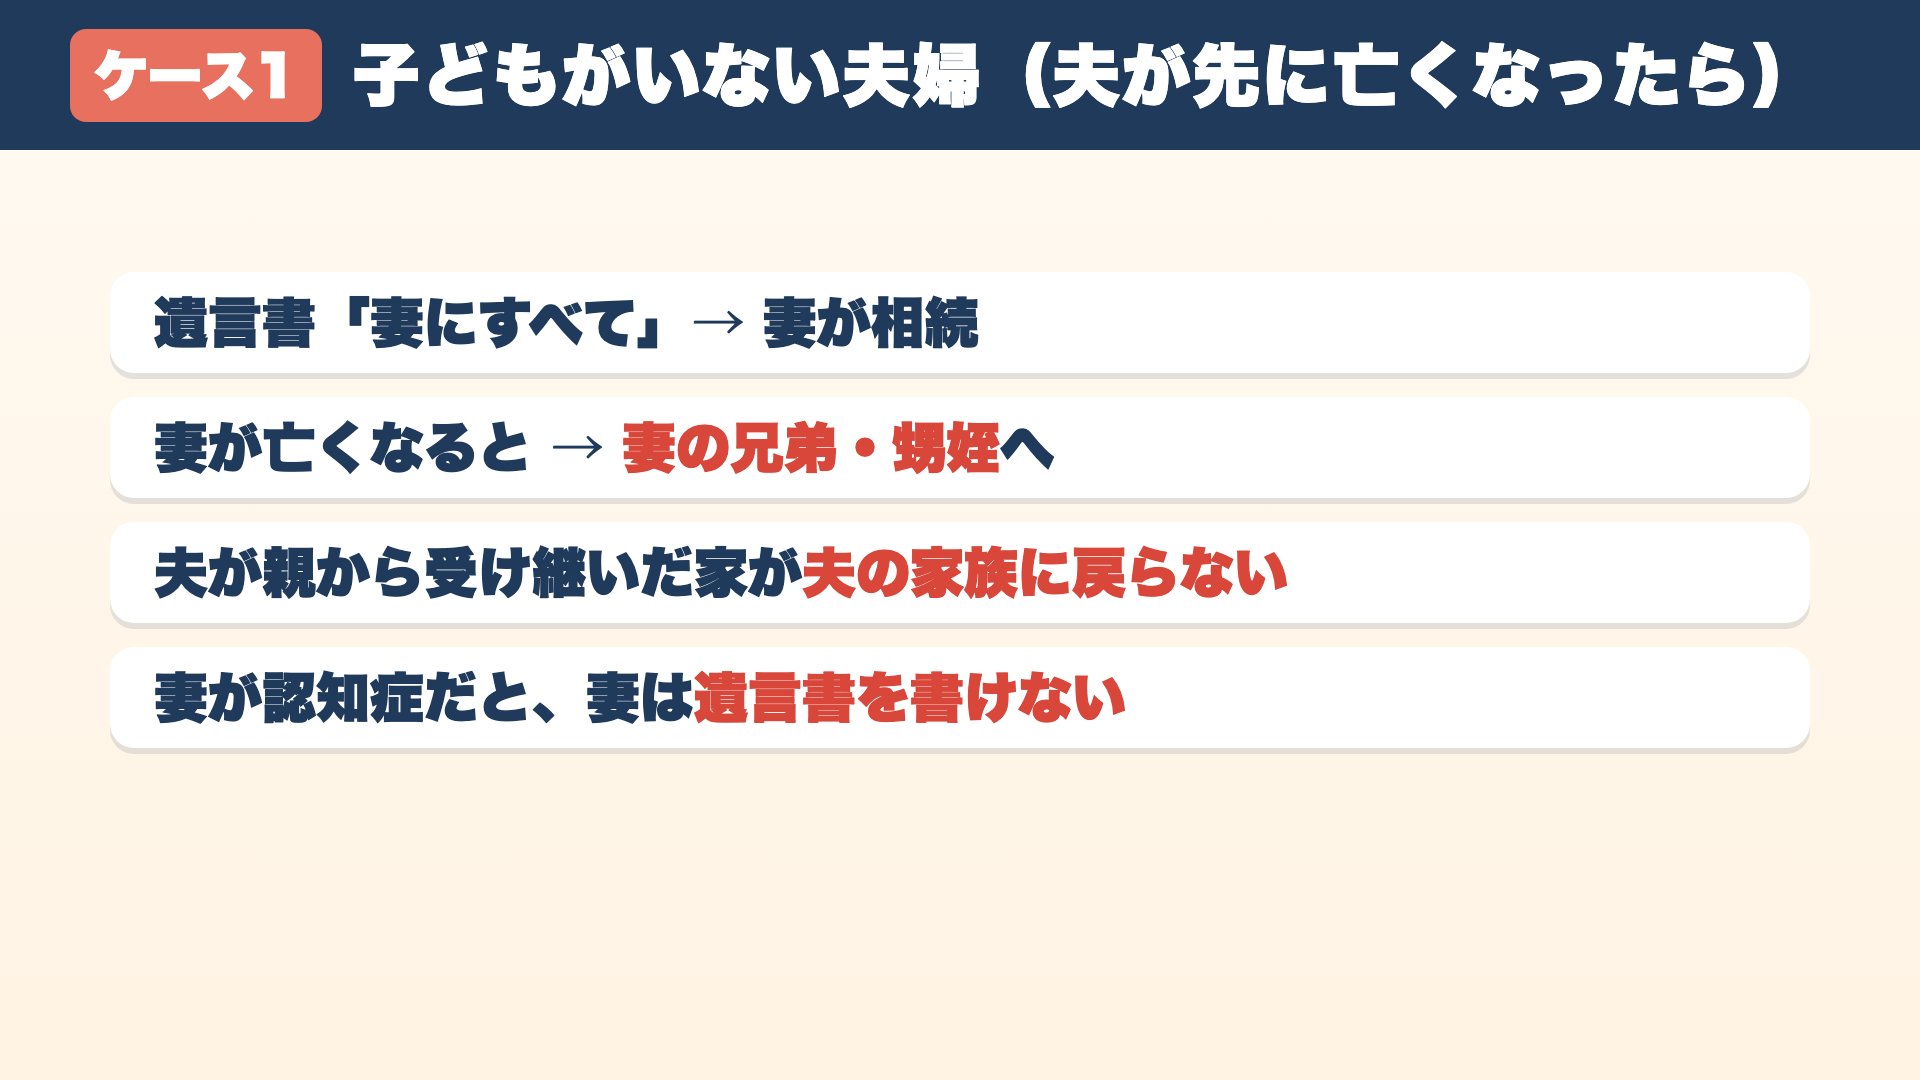
子どもがいない夫婦:「妻の次」まで決める
夫が「妻にすべて」と遺言書を書いて先に亡くなると、妻がすべてを相続します。でも妻が亡くなると、妻の財産は妻の兄弟姉妹や甥・姪へ。夫が親から受け継いだ土地と家は、夫の家族には戻りません。妻が遺言書で「夫の甥に」と書けばよいのですが、妻が認知症になれば遺言書は書けず、気持ちが変わることもあります。
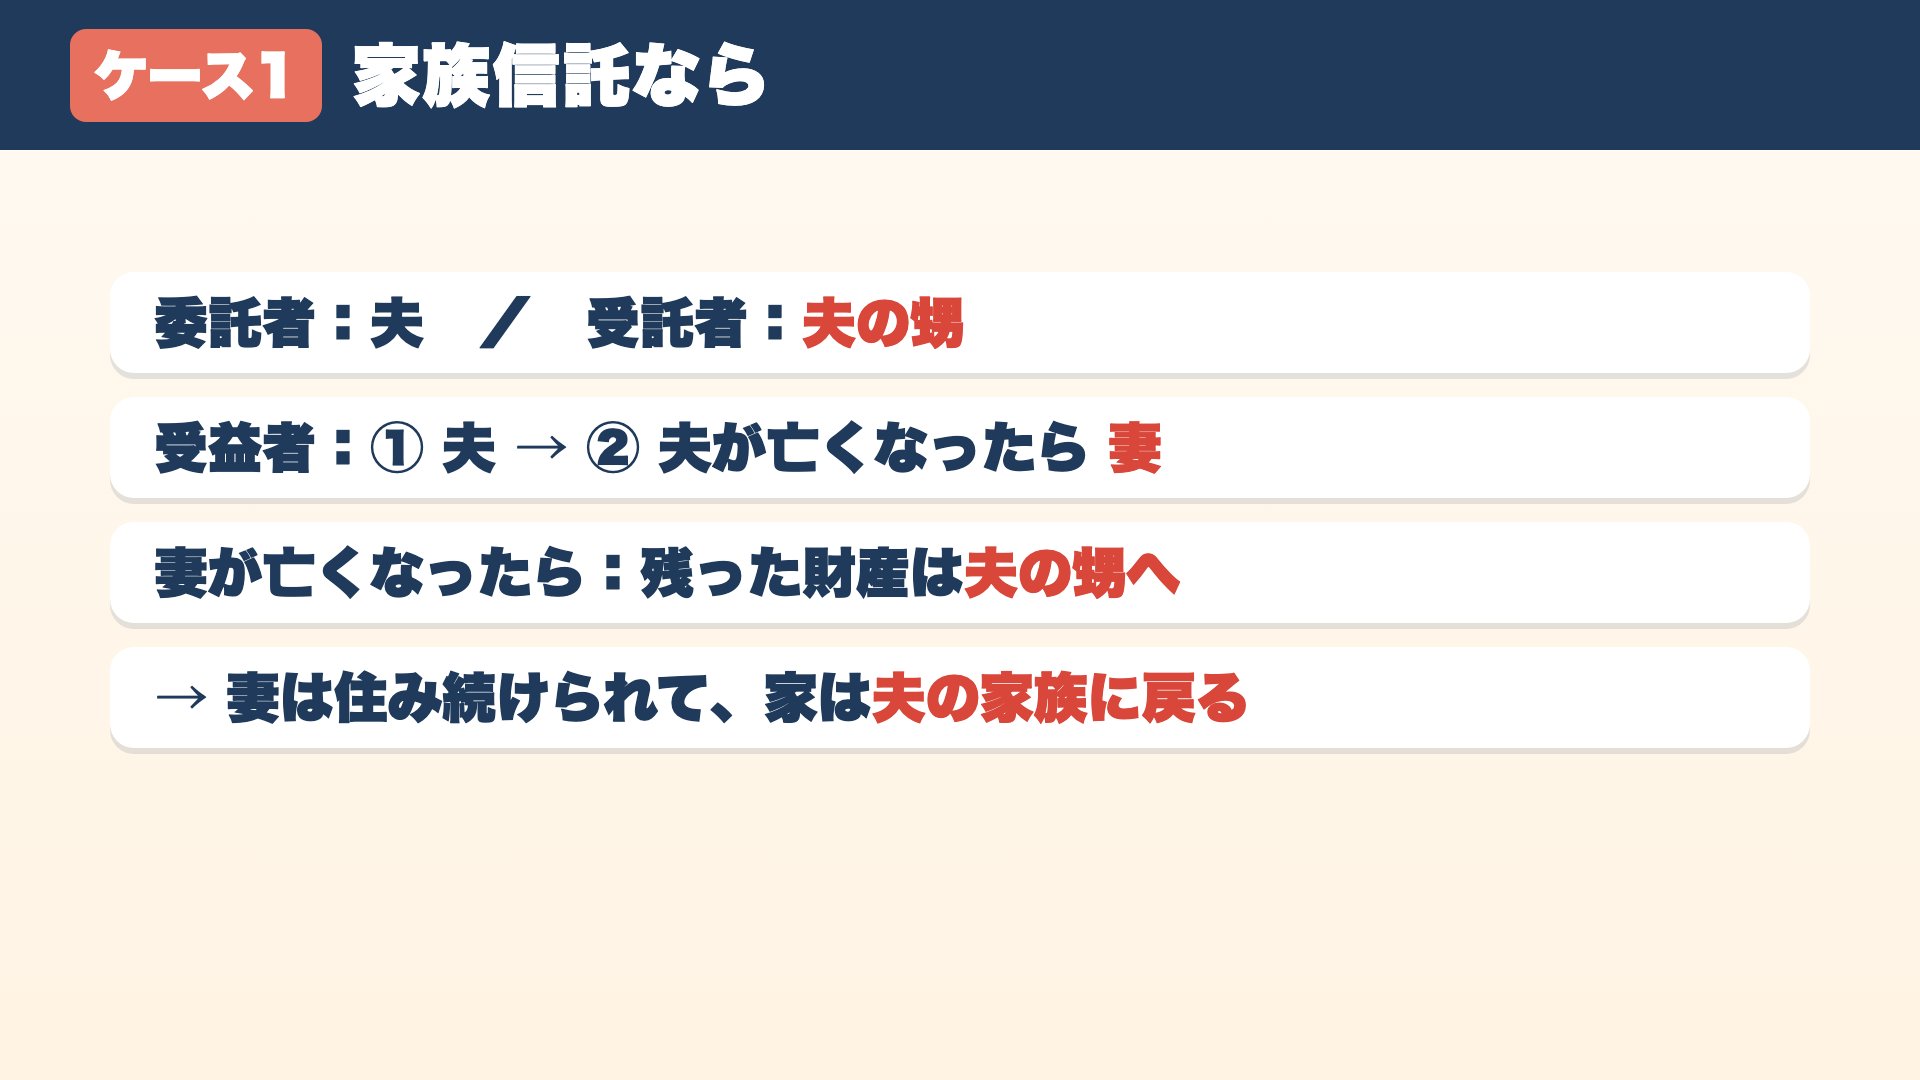
家族信託なら、受益者を「夫→妻」、信託が終わったら残った財産は「夫の甥へ」と決めておけます。妻の暮らしを守ることと、受け継いだ財産を自分の家族に戻すことの両方をかなえられ、これは遺言書だけではできません。
配偶者がすでに認知症のとき
遺言書がなければ、夫が亡くなったときに認知症の妻に成年後見人を選ぶところから始まります。夫が元気なうちに「自分が亡くなったら、妻のために施設の費用や生活費を払ってほしい」と甥などに託しておく方法もあります(妻が施設に入る契約などは、受託者ではできません)。
兄弟姉妹で共有している実家
1人でも認知症になると、全員の同意がそろわず実家を売れなくなります。持ち分をそれぞれ1人の受託者に信託しておけば、受託者が1人で売れるようになります。
おひとりさま
甥や姪など信頼して託せる方がいれば、家族信託を使えます。「認知症になったら自宅を売って施設の費用に」「残った財産はお世話になった姪に」とまとめて決めておけます。
ただ、家族信託は託せる家族がいて初めてできる仕組みです。託せる人がいない場合は、任意後見・遺言書(遺言執行者も決める)・死後事務委任契約を組み合わせて準備します。
ほかの備えとの組み合わせ
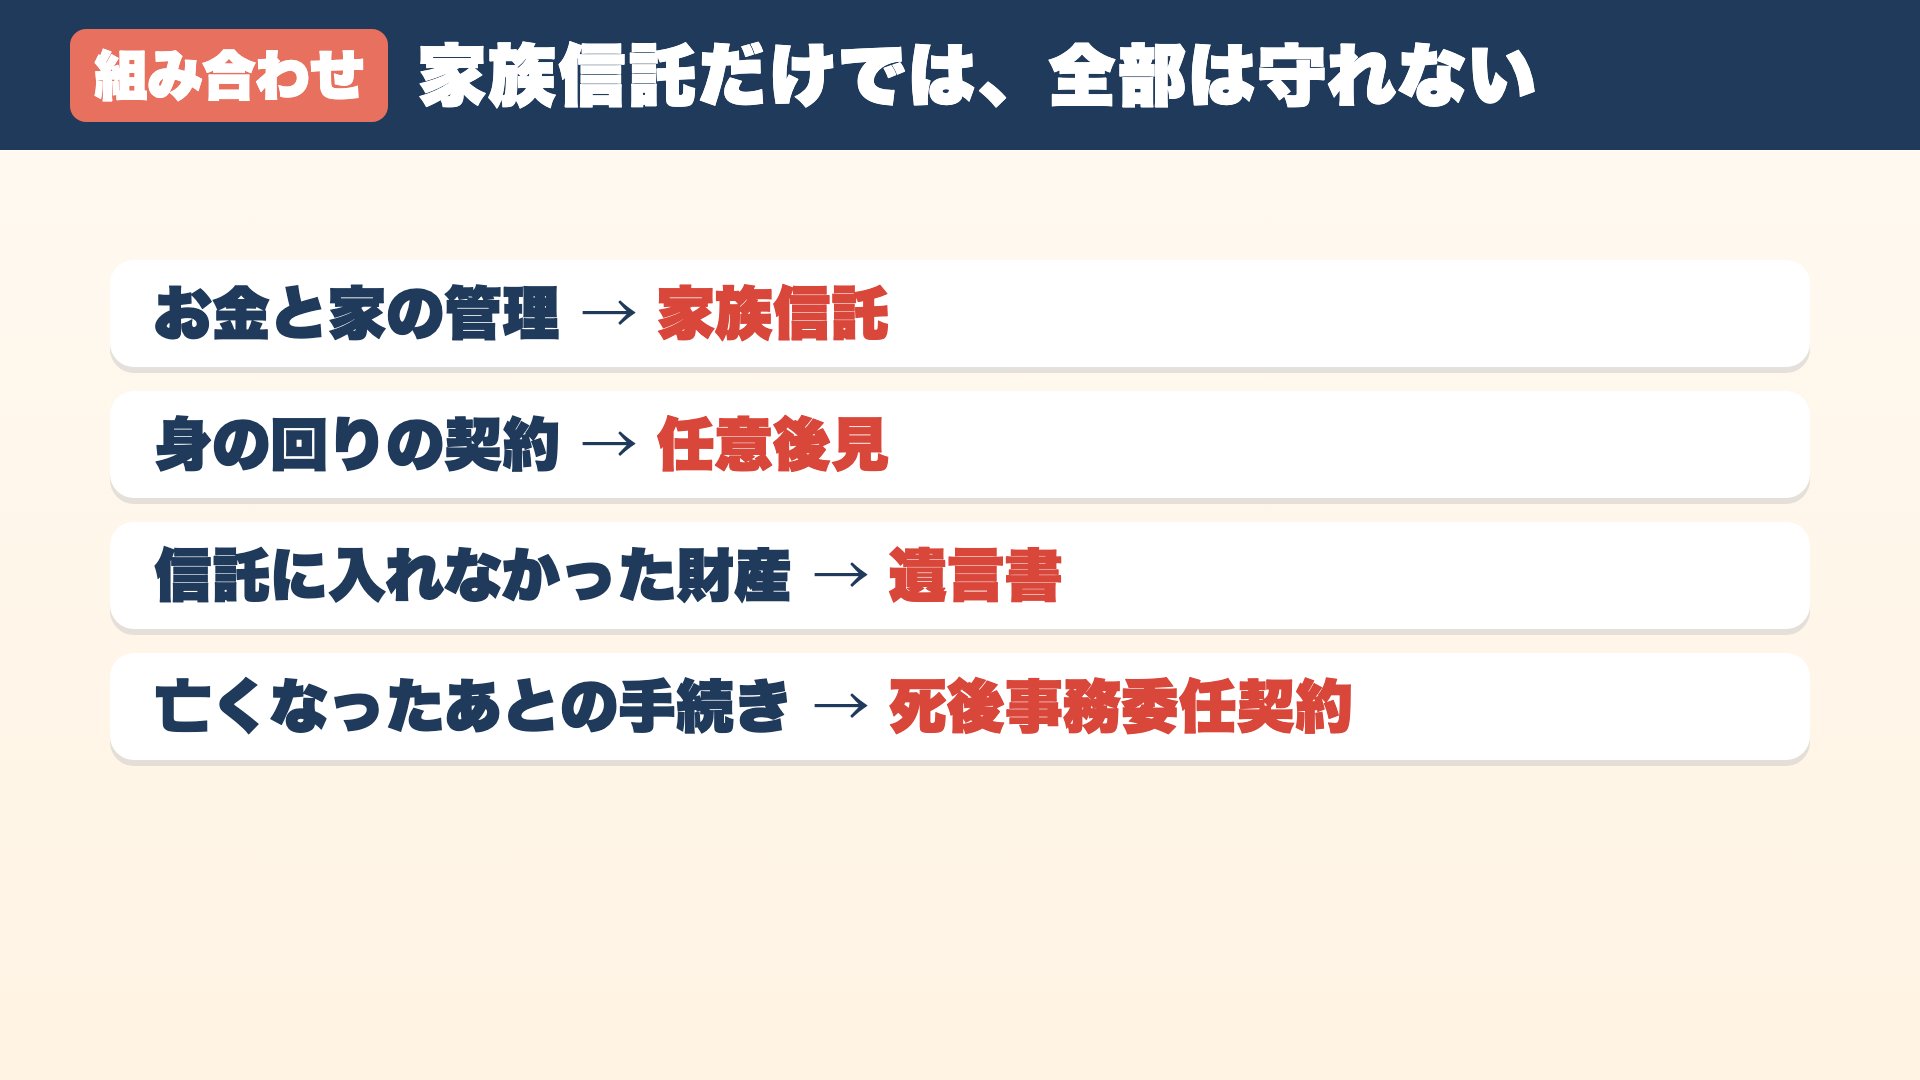
見落としやすいのが、信託に入れなかった財産です。預金の残り、車、家財道具などはふつうの相続になるので、家族信託をする方も遺言書はあわせて書いておくことが大事です。亡くなったあとの葬儀や役所の手続き、お部屋の片付けは、死後事務委任契約で備えます。
費用と始め方
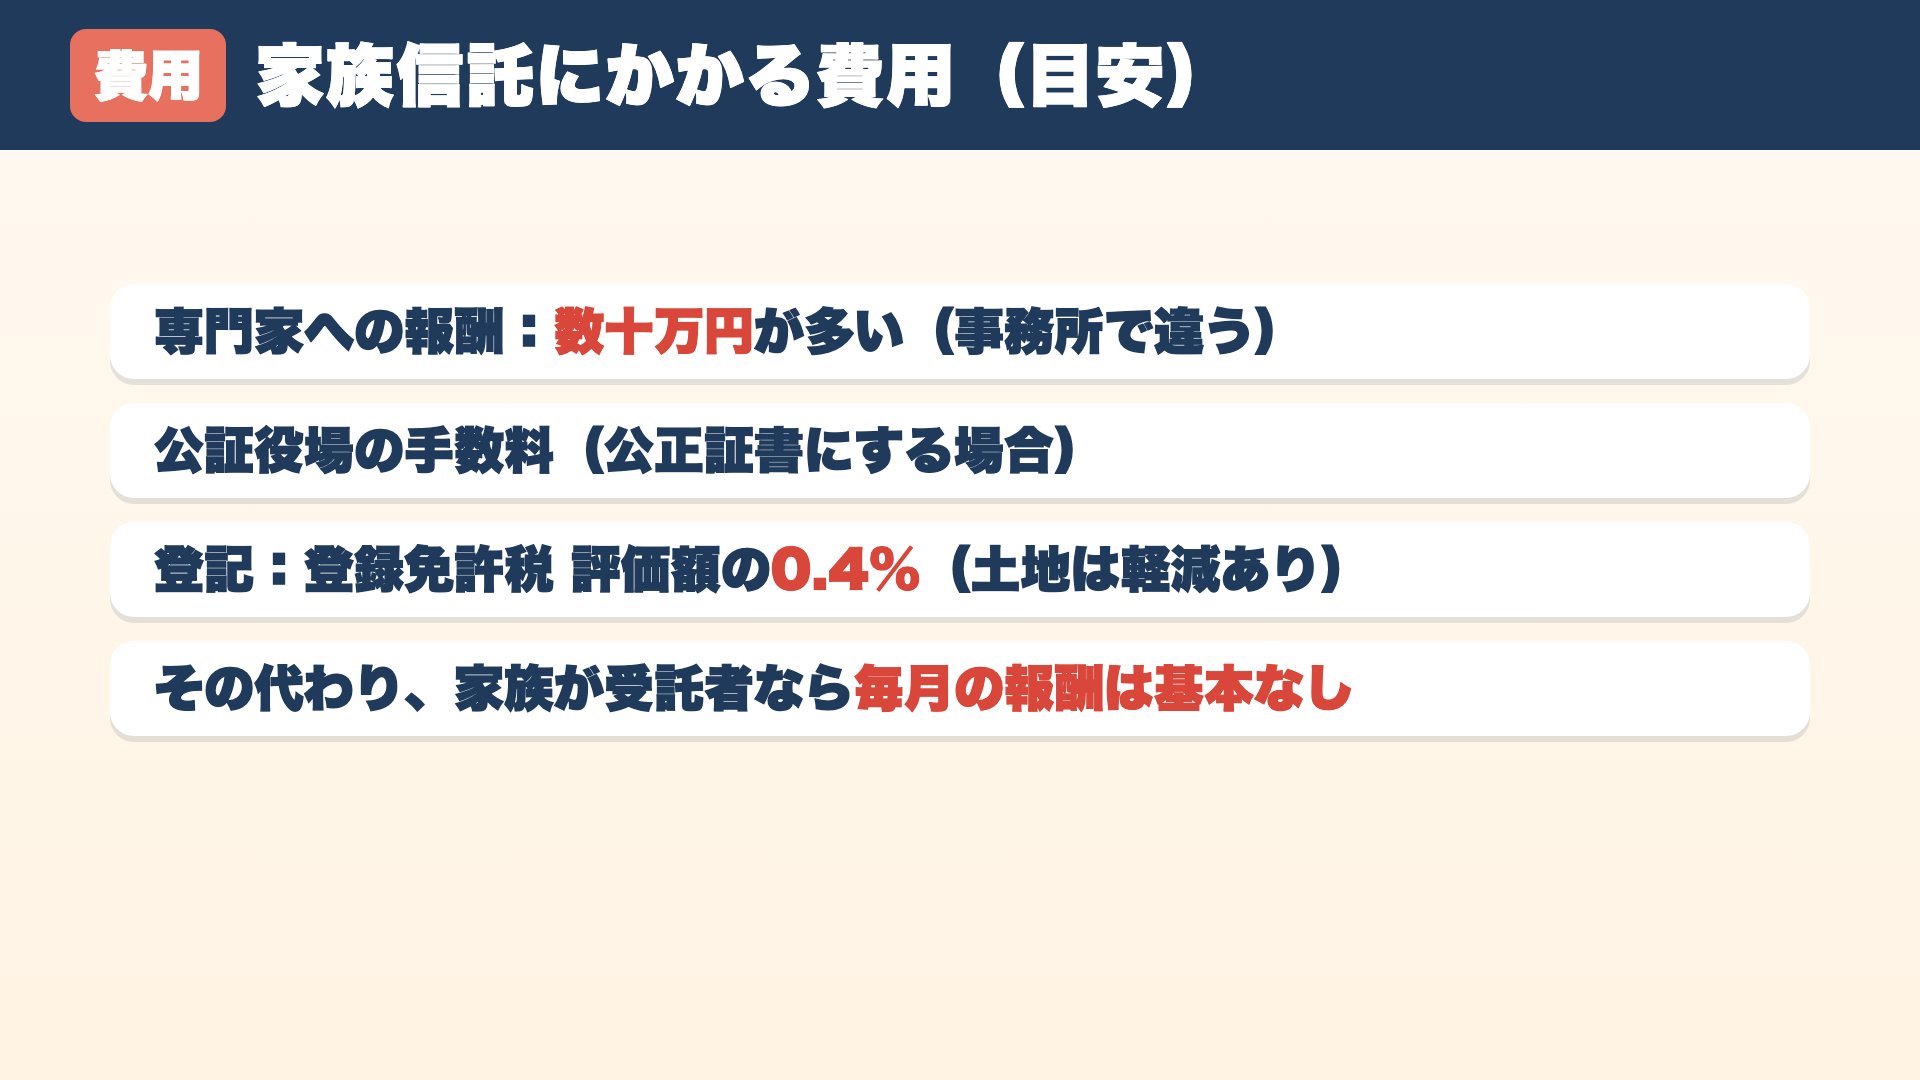
- 専門家への報酬(契約の設計・契約書づくり):財産の額や内容で変わり、数十万円かかることが多いです(事務所によって違います)。
- 公証役場の手数料:公正証書にする決まりはありませんが、銀行で信託口口座を作るときに求められることが多く、公正証書にするのが一般的です。
- 不動産の登記:登録免許税(評価額の0.4%、土地は軽減あり)と、司法書士の報酬。
成年後見とくらべると始めるときにまとまった費用がかかりますが、家族が受託者なら毎月の報酬は基本的にかかりません。
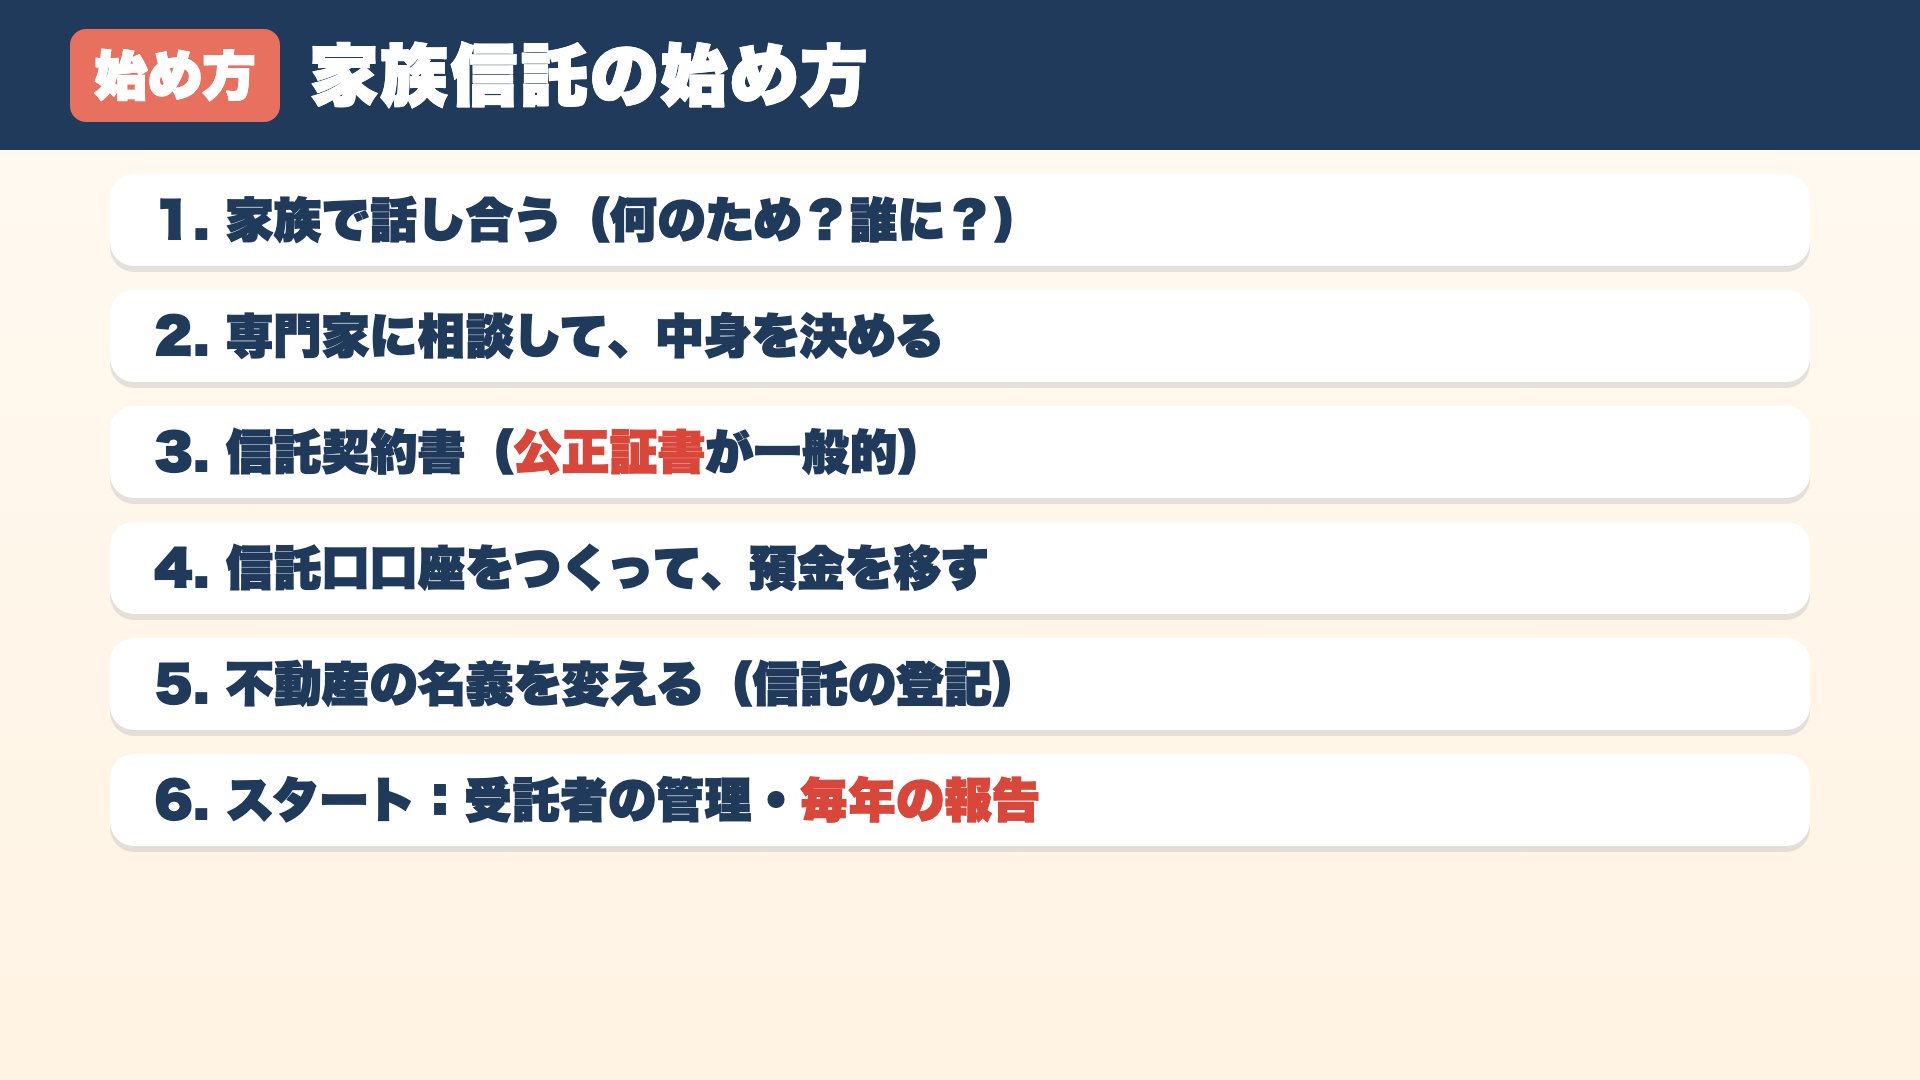
契約書には、目的・入れる財産・次の受託者・次の受益者・受託者ができること(売る・貸す・借りる・建て替える)・残った財産の行き先などを書いておきます。始めたあとも、年に1回はご家族で「今いくら残っていて、何に使ったか」を確認する決まりにしておくと、揉めにくくなります。
りたる行政書士事務所では、子どもがいない方の家族信託・遺言書・任意後見・死後事務のご相談をお受けしています。
→ 遺言書の作成・添削 → 子なし相続の料金とご相談の流れ
よくある質問
家族信託をすれば、親の通帳を子どもが管理できますか?
いいえ。家族信託で受託者が管理するのは、信託の契約書で決めた金額を移した「信託口口座(信託専用の口座)」だけです。親の名義のままの通帳は、受託者でも引き出せず、親が認知症になると止まってしまうことがあります。どの財産をいくら信託に入れるかを、契約書で決めておくことが大切です。
家族信託と成年後見の違いは何ですか?
成年後見は、認知症になったあとに家庭裁判所が後見人を選び、ご本人の財産を守る制度です。家族信託は、元気なうちに家族と契約し、家庭裁判所が関わらずに、財産の使い方を契約で決めておける仕組みです。ただし家族信託では、施設や介護の契約などの身の回りの契約はできないため、任意後見と組み合わせることが多いです。
家族信託で相続税は安くなりますか?
家族信託は節税の方法ではありません。受益者が亡くなったときは、信託した財産も相続税の計算に入ります。税金のことは、税理士にご確認ください。
子どもがいない夫婦が家族信託を使うと、何ができますか?
受益者を「夫→妻」とし、妻が亡くなって信託が終わったら残った財産を「夫の甥へ」などと決めておけます。遺言書では、自分が亡くなったときの次の人までしか決められず、「妻が亡くなったらその次は甥に」という部分は基本的に効力がないとされています。
託せる家族がいないおひとりさまは、どうすればいいですか?
家族信託は、信頼して託せる家族がいて初めてできる仕組みです。託せる人がいない場合は、任意後見でお金の管理をお願いし、遺言書で遺言執行者を決め、死後事務委任契約で亡くなったあとの手続きを頼む、といった組み合わせで準備します。
まとめ
- 家族信託は、財産を家族に託して、決めた目的のために管理してもらう契約
- 受託者が管理するのは信託口口座に移した分だけ(親の通帳そのものではない)
- 認知症になっても、自宅の売却や介護費の支払いができる
- 身の回りの契約・節税・遺留分は、信託ではどうにもならない
- 子どもがいない夫婦は「妻の次」まで決められる
- 作れるのは元気なうちだけ
家族信託、遺言書、生前の備えのこと、
お気軽にご相談ください
初回60分・無料。ご依頼を決めていただく必要はありません。
お電話でも:011-600-6241
(平日 9:00〜18:00)
※この記事は2026年11月14日時点の一般的な情報です。ご家族の状況や財産の内容によって異なります。成年後見を申し立てた理由の数字は最高裁判所「成年後見関係事件の概況(令和7年1月〜12月)」によります(複数回答)。成年後見制度の改正の施行時期は、法務省の発表をご確認ください。登記は司法書士、税金は税理士、揉めてしまったときは弁護士にご相談ください。