子どもがいない夫婦の相続税
兄弟・甥姪は2割加算
本当に重いのは「2回目の相続」
「相続税なんて、お金持ちの話でしょう」「うちは関係ないわよ」——そう思っている方は多いのですが、子どもがいないご夫婦やおひとりさまの相続では、相続税について知っておいてほしいことがあります。
叔父さん・叔母さんの財産を受け継ぐことになった甥・姪の方にも、関わりの深いお話です。ここでは制度のしくみをお伝えします。実際の税額の計算や、特例が使えるかどうかは、税理士の先生にご相談ください。
- 相続税がかかった人は、亡くなった方の約10人に1人(2024年)。
- かからない額(基礎控除)は3,000万円+(600万円×相続人の数)。
- 兄弟姉妹・甥姪が受け取ると、相続税は2割増し(2割加算)。
- 配偶者は1億6,000万円までかからない。ただし0円でも申告が必要。
- 子どもがいない夫婦は、残された配偶者が亡くなる「2回目の相続」が重くなりがち。
動画でも解説しています(YouTube「子なし相続専門ななえ先生」約13分)
相続税がかかるのは10人に1人
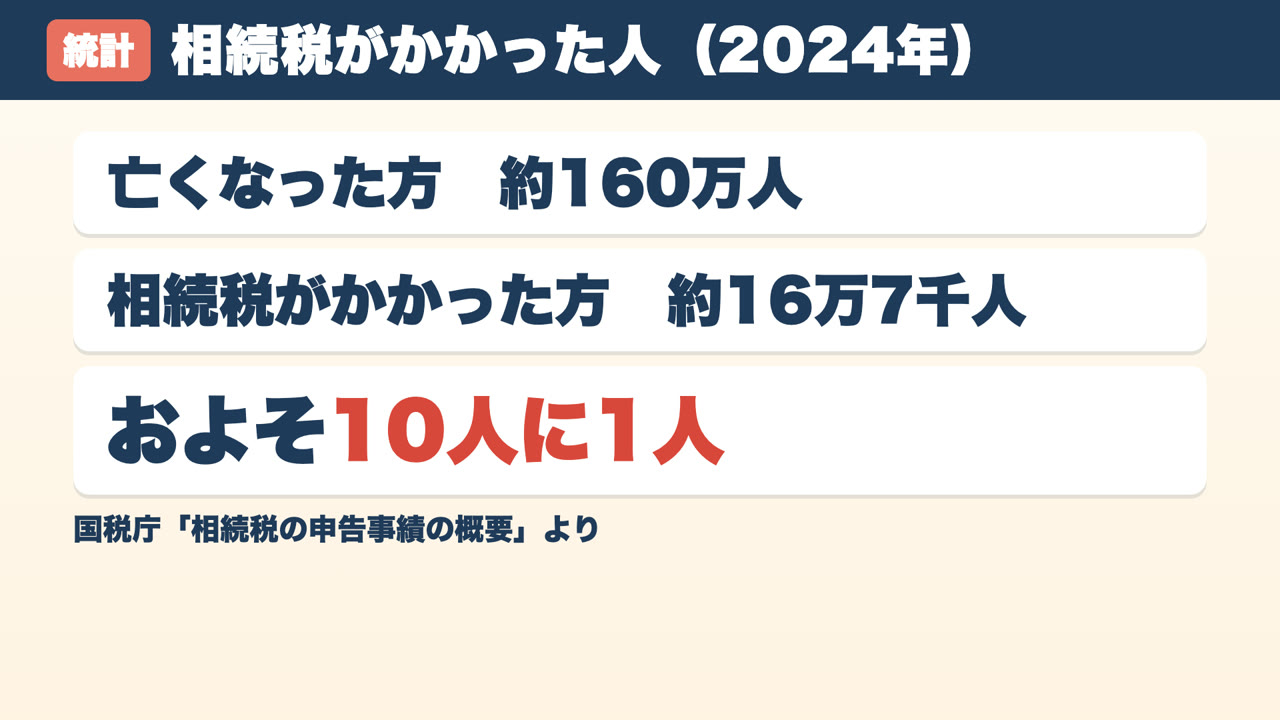
国税庁のまとめでは、2024年に亡くなった方はおよそ160万人。そのうち相続税がかかった方は、およそ16万7千人でした。割合にするとおよそ10人に1人です。
2015年に相続税がかからない額が引き下げられてから、相続税がかかる人は増えました。「お金持ちだけの話」とは、もう言えなくなっています。
かからない額(基礎控除)の計算
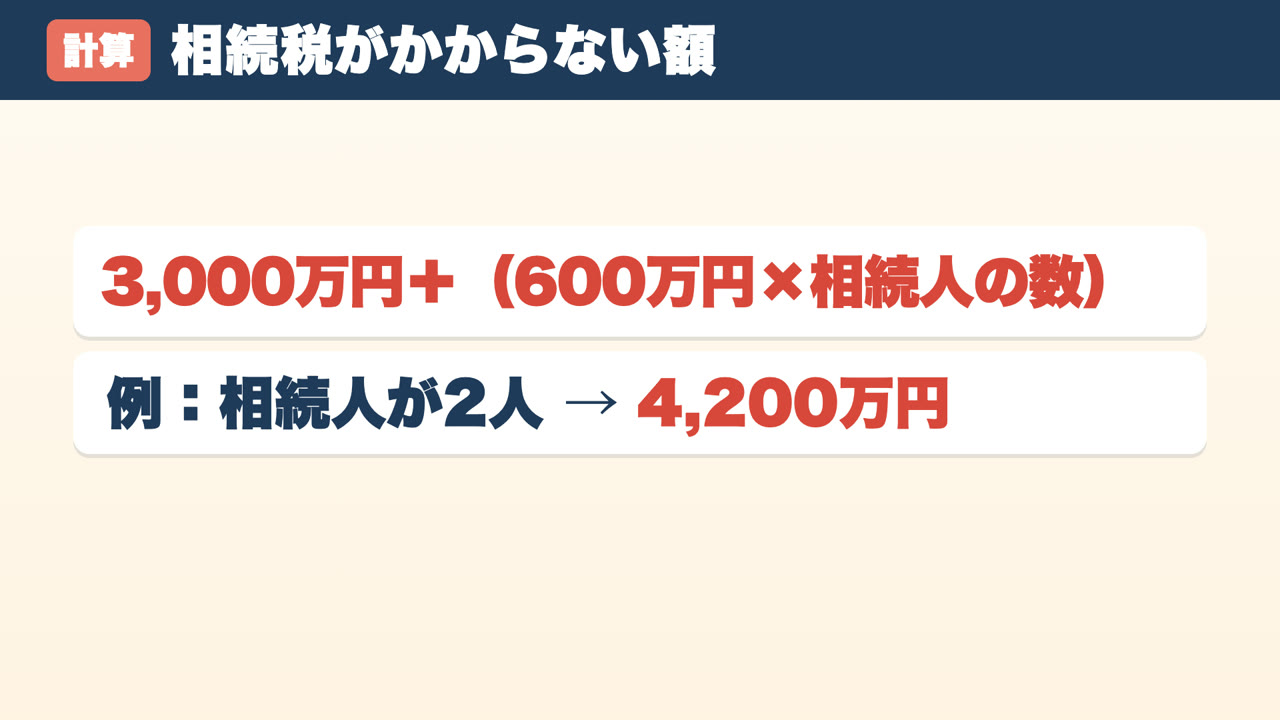
相続税には「ここまでならかからない」という額があり、これを基礎控除といいます。
3,000万円+(600万円×法定相続人の数)
相続人が2人なら、3,000万円+600万円×2=4,200万円。亡くなった方の財産がこの額までなら、相続税はかかりません。ここでいう相続人の数は、法律で決まっている相続人(法定相続人)の数です。
財産に入るもの・引けるもの
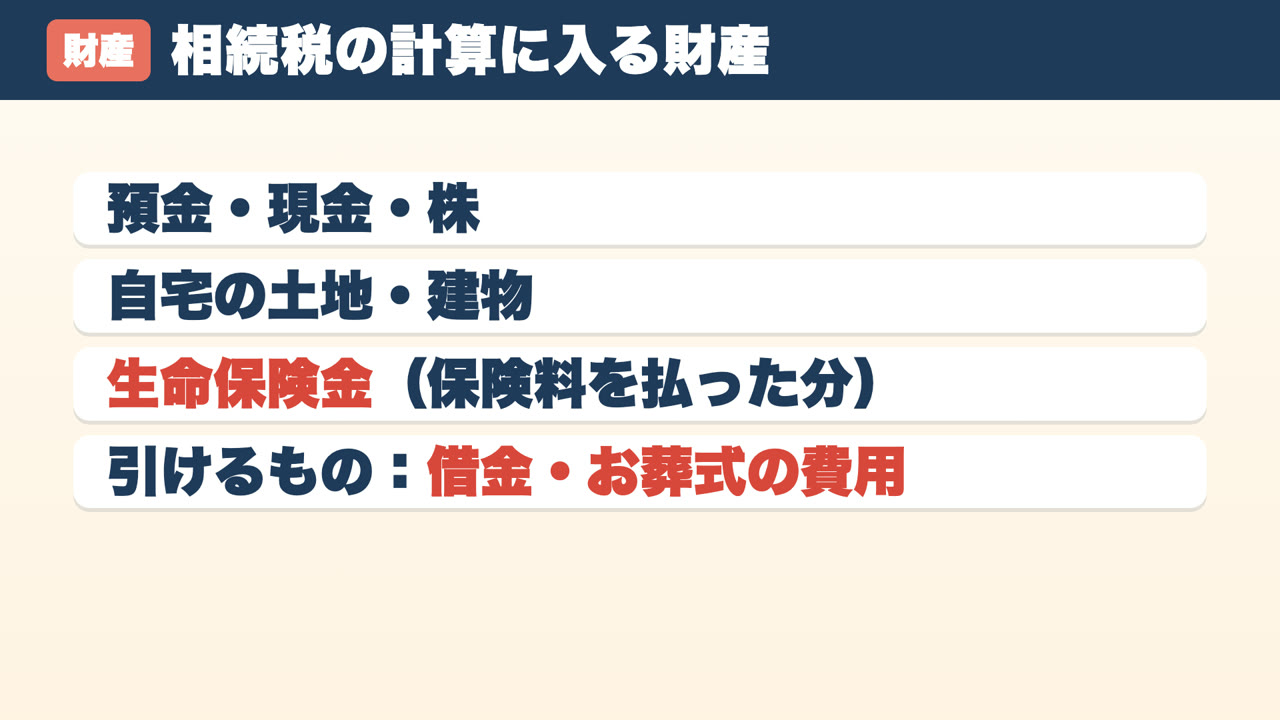
- 預金・現金・株
- 自宅の土地と建物:土地は国税庁が決めている路線価など、建物は固定資産税の評価額で計算します。
- 生命保険の保険金:亡くなった方が保険料を払っていたもの。
「預金はそんなにないから大丈夫」と思っていても、自宅と生命保険を足すと、思ったより多くなることがあります。反対に、借金(住宅ローンなど)とお葬式の費用は財産から引けます。引いた残りが基礎控除を超えているかどうかが、最初の目安です。
子どもがいない人の相続人と計算の例
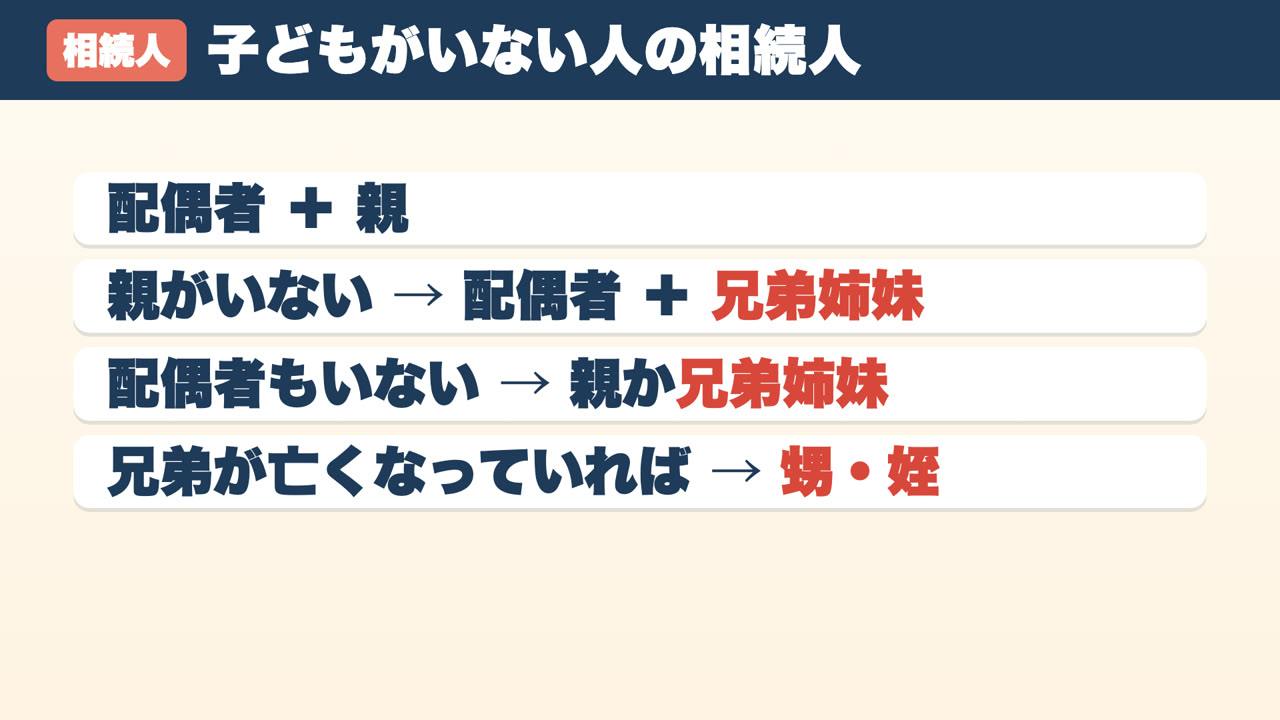
子どもがいない方が亡くなったとき、配偶者がいれば配偶者と親が相続人です。親がすでに亡くなっていれば配偶者と兄弟姉妹。兄弟姉妹が先に亡くなっていれば、その子どもである甥・姪が代わりに相続人になります。
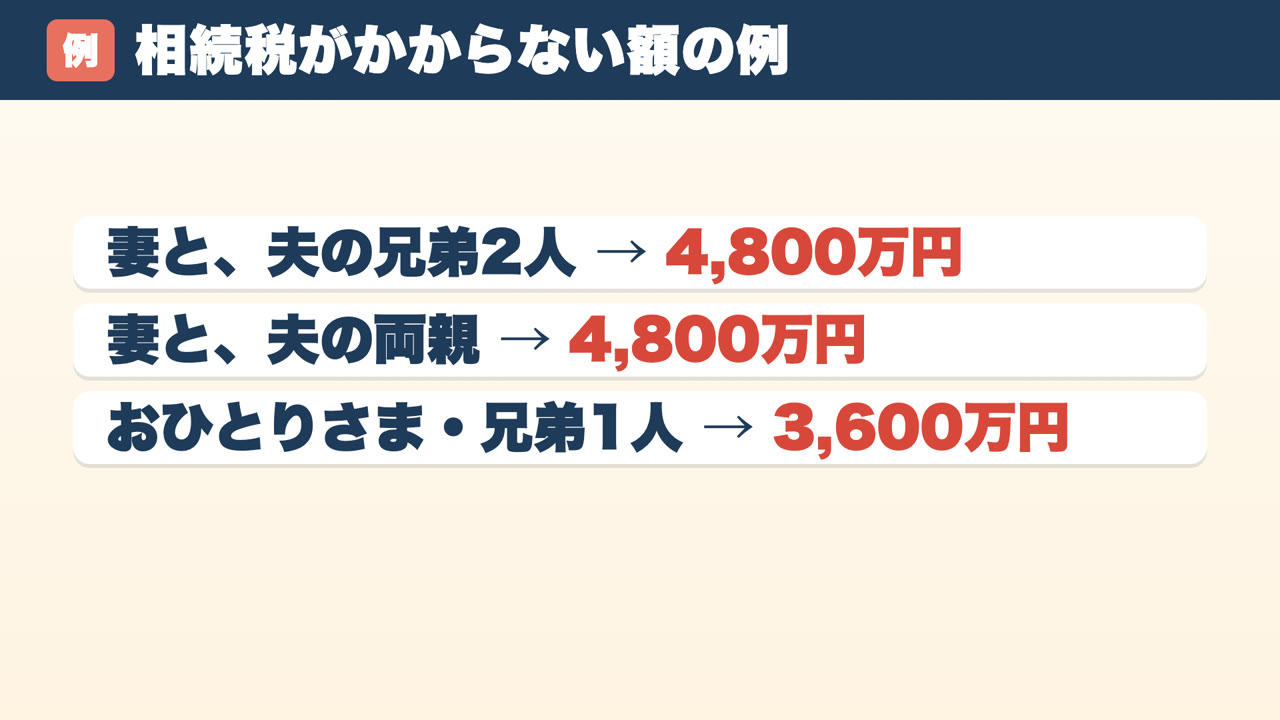
- 夫が亡くなり、相続人が妻と夫の兄弟2人(3人)→ 3,000万円+600万円×3=4,800万円
- 夫の両親が元気で、相続人が妻と夫の両親(3人)→ 同じく4,800万円
- おひとりさまで、相続人が兄弟1人 → 3,000万円+600万円=3,600万円
自宅の土地と建物、それに預金を足していくと、3,600万円を超える方は決して少なくありません。
人数の数え方で、知っておきたいこと
- 相続放棄をした人も、人数に入れて数えます。「兄が放棄したから1人減る」とはなりません。
- 遺言書で相続人ではない人に渡しても、人数は変わりません。計算に使うのは、あくまで法定相続人の数です。
兄弟・甥姪は2割加算
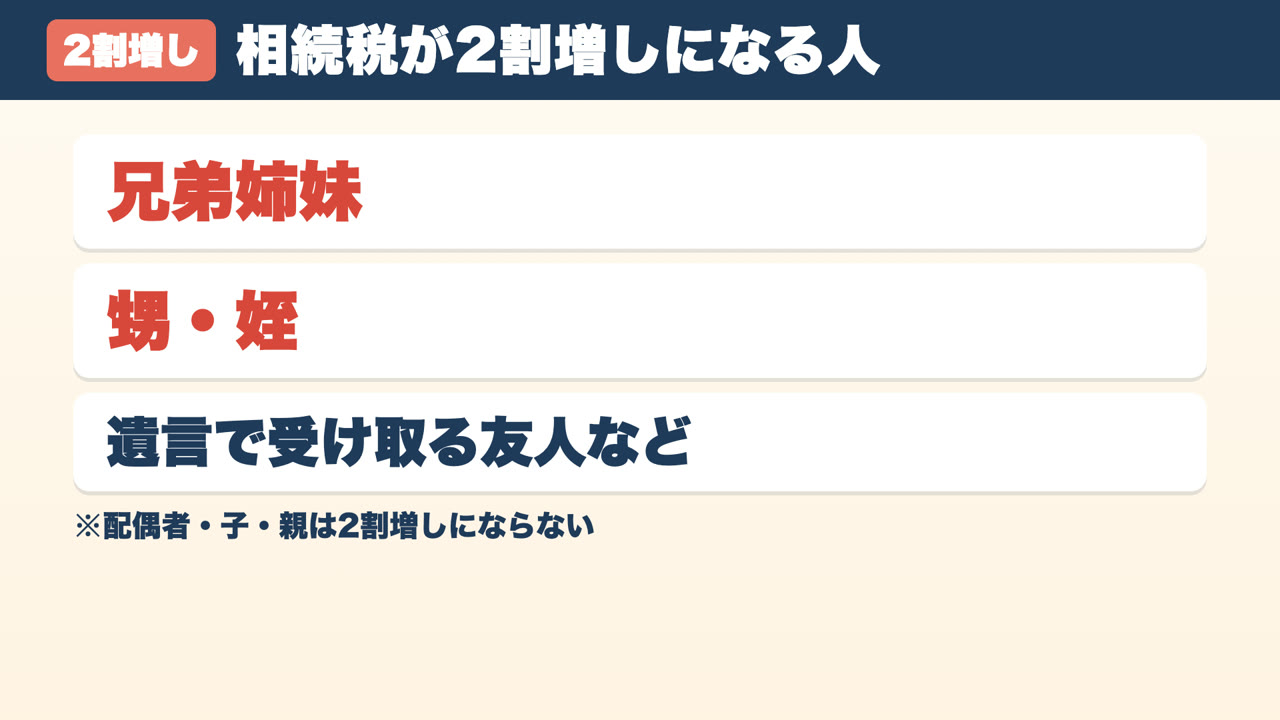
相続税は、受け取る人によって2割増しになることがあります。これを2割加算といいます。
2割増しにならないのは配偶者・子ども・親だけ。兄弟姉妹や甥・姪、遺言書で財産を受け取る友人など相続人ではない人は、相続税が2割増しになります。本来の相続税が100万円なら、120万円です。
「お世話になった姪に全部渡したい」という遺言書を書いても、受け取る姪の相続税は2割増しになります。子どもがいない方の相続では、兄弟姉妹や甥・姪が受け取ることが多いので、税金も2割増しになりやすいのです。
配偶者は相続税が軽くなる
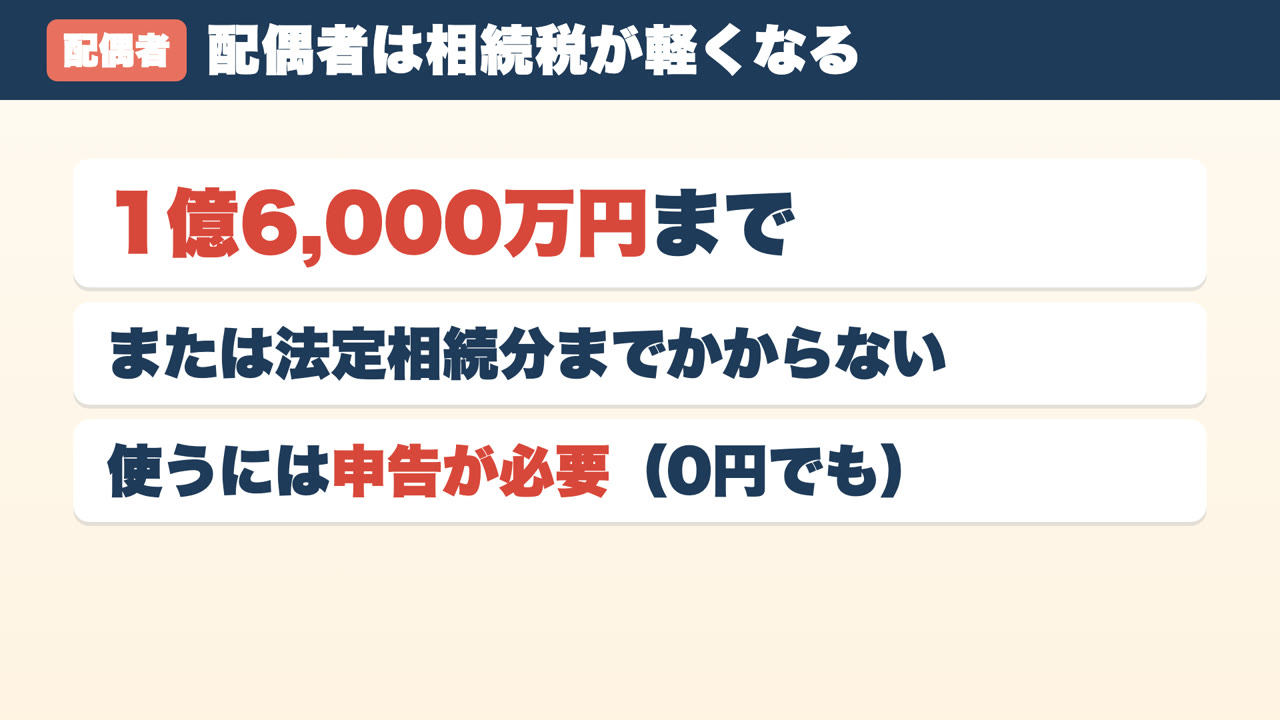
一方で、配偶者には相続税がとても軽くなる仕組み(配偶者の税額軽減)があります。配偶者が受け取る財産は、1億6,000万円まで、または法定相続分までなら、相続税はかかりません。夫が亡くなって妻が受け取るときは、多くの場合、妻に相続税はかからないということです。
この仕組みを使うには、相続税の申告が必要です。税額が0円になる場合でも、申告をしないと使えません。「0円だから何もしなくていい」わけではありません。
本当に重いのは「2回目の相続」
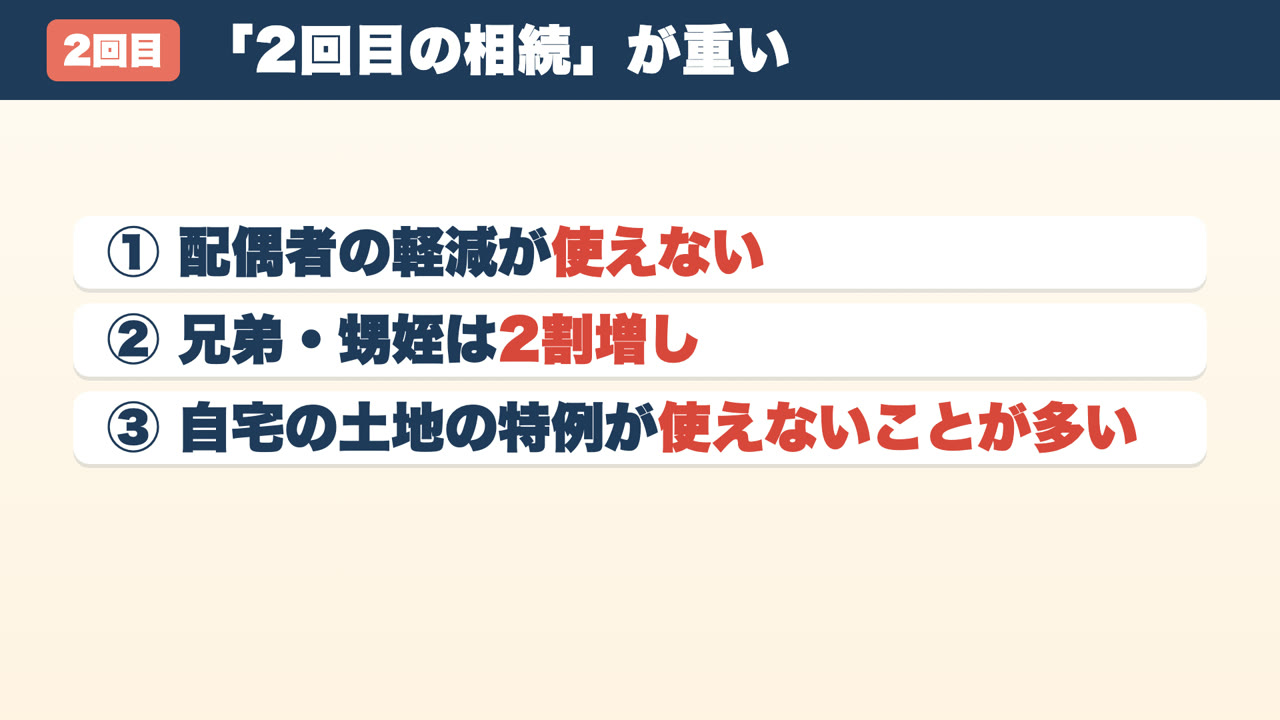
子どもがいないご夫婦に、いちばん知っておいてほしいのがここです。夫が亡くなったときが1回目の相続。妻が受け取るなら、配偶者の仕組みで相続税はかからないことが多いです。
そのあと妻が亡くなったときが2回目の相続(二次相続)。子どもがいないので、妻の財産は妻の兄弟姉妹や甥・姪が受け取ることになります。このとき、3つのことが重なります。
- 配偶者はもういないので、配偶者の税額軽減が使えない(1回目の0円が、2回目にはない)。
- 受け取るのは兄弟姉妹や甥・姪なので、2割加算。
- 次の自宅の土地の特例が、使えないことが多い。
しかも妻の財産には、夫から受け取った分も入っています。夫婦2人分の財産を、2割増しで受け取ることになるのです。
たとえば、夫が亡くなって自宅と預金をすべて妻が受け取り、相続税は0円だった。その10年後に妻が亡くなり、相続人は妻の兄弟と、先に亡くなった兄弟の子ども(甥・姪)。配偶者の仕組みは使えず、受け取る人は全員2割増し、妻と一緒に住んでいなかった甥や姪は自宅の土地の特例も使えない——こうして、1回目は0円だったのに、2回目で相続税がかかることがあります。
子どもがいないご夫婦は、1回目だけでなく、2回目の相続まで考えておいてください。
自宅の土地の特例(小規模宅地等)
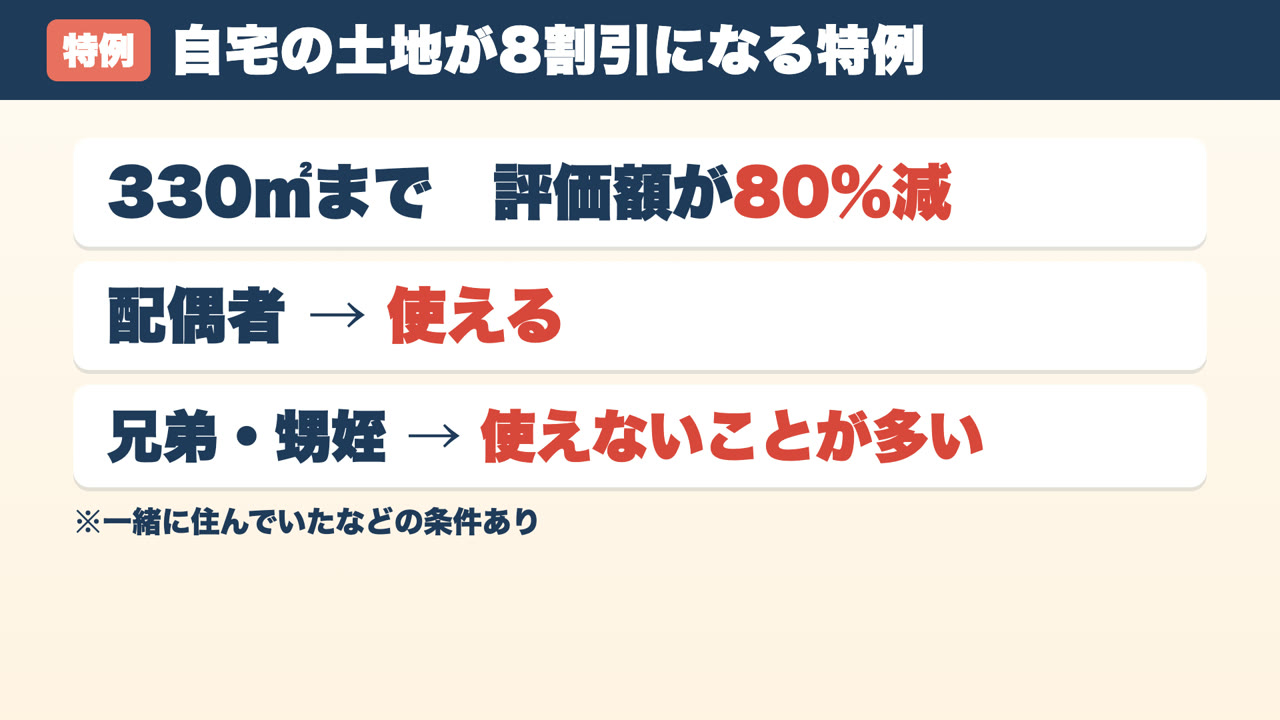
亡くなった方が住んでいた家の土地は、330㎡まで評価額が80%減る特例があります(小規模宅地等の特例)。評価額3,000万円の土地なら、600万円として計算します。
- 配偶者が受け取る → 使えます。
- 兄弟姉妹や甥・姪が受け取る → 亡くなった方と一緒に住んでいたなど、条件を満たさないと使えないことが多いです。
おひとりさまの家を、離れて住んでいる甥や姪が受け取る場合は、特例が使えず、土地の値段がそのまま計算に入ることがあります。条件はとても細かいので、使えるかどうかは税理士の先生にご相談ください。この特例も、使うには相続税の申告が必要です。
生命保険と申告の期限
生命保険
亡くなった方が保険料を払っていた生命保険の保険金は、相続税の計算に入りますが、500万円×法定相続人の数まではかかりません。ただし、この枠が使えるのは相続人が受け取った保険金だけです。相続人ではない人が受取人になっていると、この枠は使えません。子どもがいない方にとって、受取人を誰にするかはとても大事です。
申告と納付は10か月以内
相続税の申告と納付は、亡くなったことを知った日の翌日から10か月以内です。兄弟や甥・姪が相続人になると、戸籍を集めるだけで何か月もかかることがあり、話し合いがまとまらないうちに期限が来てしまうこともあります。
よくある勘違い2つ
「相続税が0円なら、何もしなくていい」
財産が基礎控除より少なければ、申告はいりません。でも、基礎控除を超えていて、配偶者の税額軽減や自宅の土地の特例で0円になる場合は、申告をしないと特例が使えません。
「税金は、受け取った財産から払えばいい」
相続税は原則として、期限までにお金で納めます。受け取った財産が自宅の土地や建物ばかりだと、すぐにはお金になりません。預金が凍結されて、話し合いが終わるまで下ろせないこともあります。甥や姪が自分の貯金からいったん立て替える、ということも実際に起きています。
元気なうちにできること
1. 財産の一覧をつくっておく
どこの銀行に口座があるか、自宅の土地や建物はどこにあるか、生命保険はどこの会社で受取人は誰か。相続税の申告には財産をすべて調べる必要があり、離れて暮らす甥や姪が何も分からないところから調べることになります。一覧があるだけで、10か月の期限の中でずいぶん助かります。
2. 遺言書で、財産の行き先を決めておく
子どもがいないご夫婦なら、まずはお互いに相手に渡す遺言書。そして、2人とも亡くなったあと、最後に誰に渡すのか(甥・姪なのか、お世話になった方なのか、寄付なのか)まで決めておくと、2回目の相続で残された人が迷わずに済みます。誰が受け取るかで相続税も変わるので、遺言書を書くときは、税金のことも税理士の先生と一緒に考えておくと安心です。
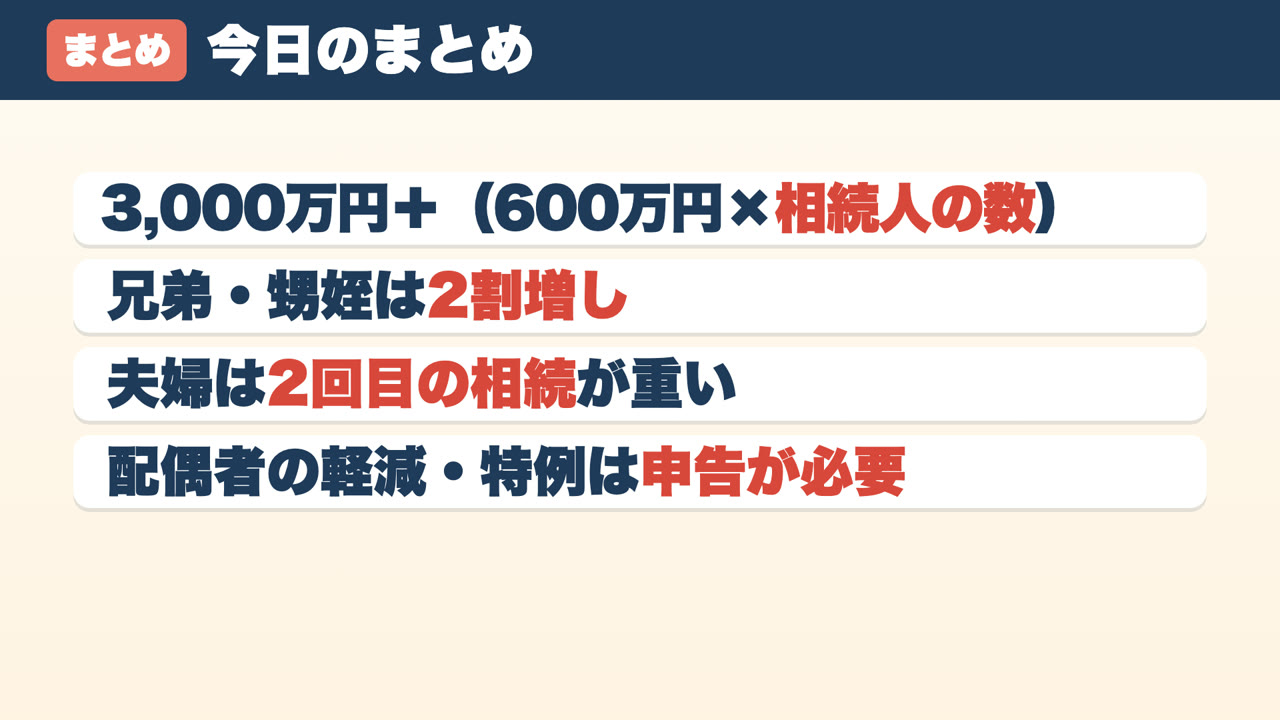
紙を1枚用意して、2つだけ書いてみてください。①ご自分の財産のだいたいの合計(自宅は固定資産税の通知書の金額で大丈夫。それに預金を足します)、②ご自分の相続人の数。そして、3,000万円に600万円×人数を足した額と比べてみてください。基礎控除を超えているかどうかが分かるだけで、次に何をすればいいかが見えてきます。
よくある質問
相続税がかからない額(基礎控除)はいくらですか?
3,000万円+(600万円×法定相続人の数)です。相続人が2人なら4,200万円、3人なら4,800万円です。財産から借金とお葬式の費用を引いた額がこれ以下なら、相続税はかかりません。
兄弟や甥・姪が相続すると、相続税は高くなりますか?
はい。配偶者・子ども・親以外の人が財産を受け取ると、相続税が2割増しになります(2割加算)。兄弟姉妹や甥・姪、遺言で受け取る友人なども対象です。本来の相続税が100万円なら120万円になります。
夫が亡くなって妻が全部相続すると、相続税はかかりませんか?
配偶者の税額軽減で、配偶者が受け取る財産は1億6,000万円まで、または法定相続分までなら相続税はかかりません。ただし、この仕組みを使うには、税額が0円になる場合でも相続税の申告が必要です。
子どもがいない夫婦の「2回目の相続」とは何ですか?
夫婦の一人が亡くなったときが1回目、残された配偶者が亡くなったときが2回目の相続です。子どもがいないと2回目は兄弟姉妹や甥・姪が受け取ることが多く、配偶者の税額軽減が使えない、2割加算になる、自宅の土地の特例が使えないことが多い、という3つが重なり、相続税が重くなりがちです。
相続税の申告の期限はいつですか?
亡くなったことを知った日の翌日から10か月以内に、申告と納付をします。相続税は原則としてお金で納めます。兄弟や甥・姪が相続人になると戸籍を集めるだけで何か月もかかることがあるので、早めに準備しましょう。
子どもがいない夫婦の遺言書、
2回目の相続まで一緒に考えます
初回60分・無料。ご依頼を決めていただく必要はありません。
お電話でも:011-600-6241
(平日 9:00〜18:00)
※この記事は2026年11月22日時点の制度の一般的な説明です。実際の税額の計算や、特例が使えるかどうかは、税理士の先生にご相談ください。相続税がかかった方の数は国税庁「令和6年分 相続税の申告事績の概要」、制度は国税庁タックスアンサー(相続税の基礎控除・2割加算・配偶者の税額軽減・小規模宅地等の特例・生命保険金の非課税・申告と納税)をもとにしています。