住まいの終活
おひとりさまは何歳で自宅を手放す?
リバースモーゲージ・リースバックの違い
「住み慣れたこの家で、最後まで暮らしたい」「思い出がたくさん詰まった家だから、手放したくない」
そう思うのは当然です。でも、おひとりさまや子どもがいない方が「最後まで自宅で」と頑張りすぎると、倒れても気づかれない、判断できなくなって住み替えを決められない、といったことが起きることがあります。親や叔父さん・叔母さんの住まいを心配している甥・姪の方にも読んでいただきたいお話です。
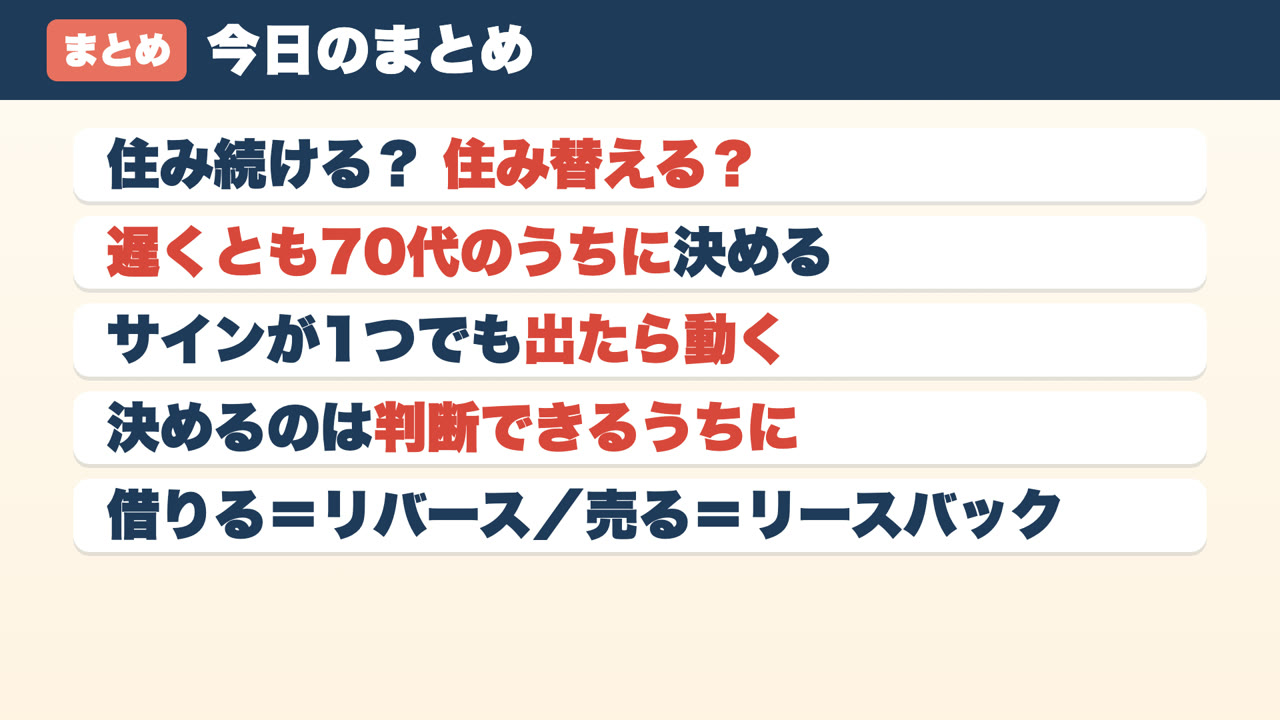
- 終の住処は「住み続ける」か「住み替える」か。
- おひとりさまは、遅くとも70代のうちに住み替えを決めておくのがおすすめです。
- 年齢だけでなく、5つのサインのうち1つでも当てはまったら動き出します。
- 家を売る・施設に入る・身元保証の契約は、判断できるうちにしかできません。
- 住み続けながらお金をつくるなら、リバースモーゲージ=借りる、リースバック=売って借りる。
動画でも解説しています(YouTube「子なし相続専門ななえ先生」約7分)
終の住処の選択肢
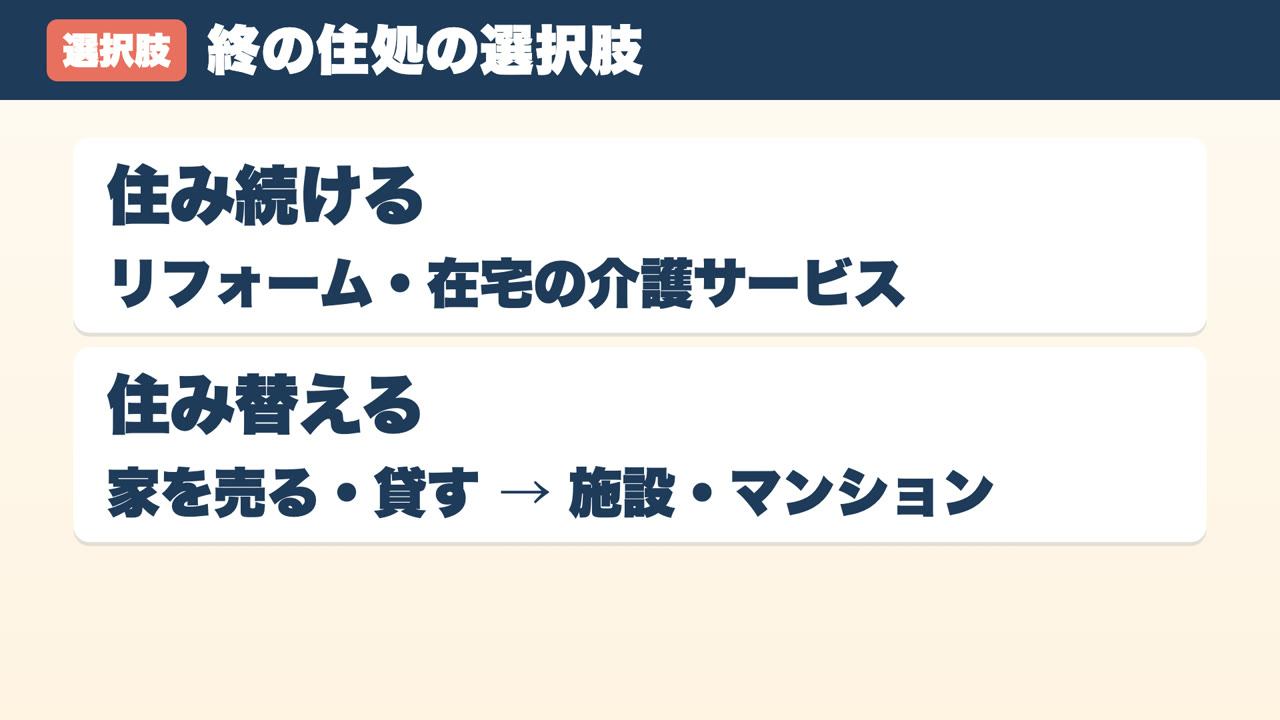
「終の住処」は、人生の最後を過ごす住まいのことです。選び方は大きく2つあります。
- 住み続ける:手すりをつける・段差をなくすなどのリフォーム、ヘルパーやデイサービスなど家で受けられる介護サービスを使います。お金が足りないときは、家を使ってお金をつくる方法(リバースモーゲージ・リースバック)もあります。
- 住み替える:今の家を売ったり貸したりして、老人ホームやサ高住、病院やお店に近いマンションなどに移ります。老人ホームの費用はこちらのコラムで解説しています。
住み続けたい、でも
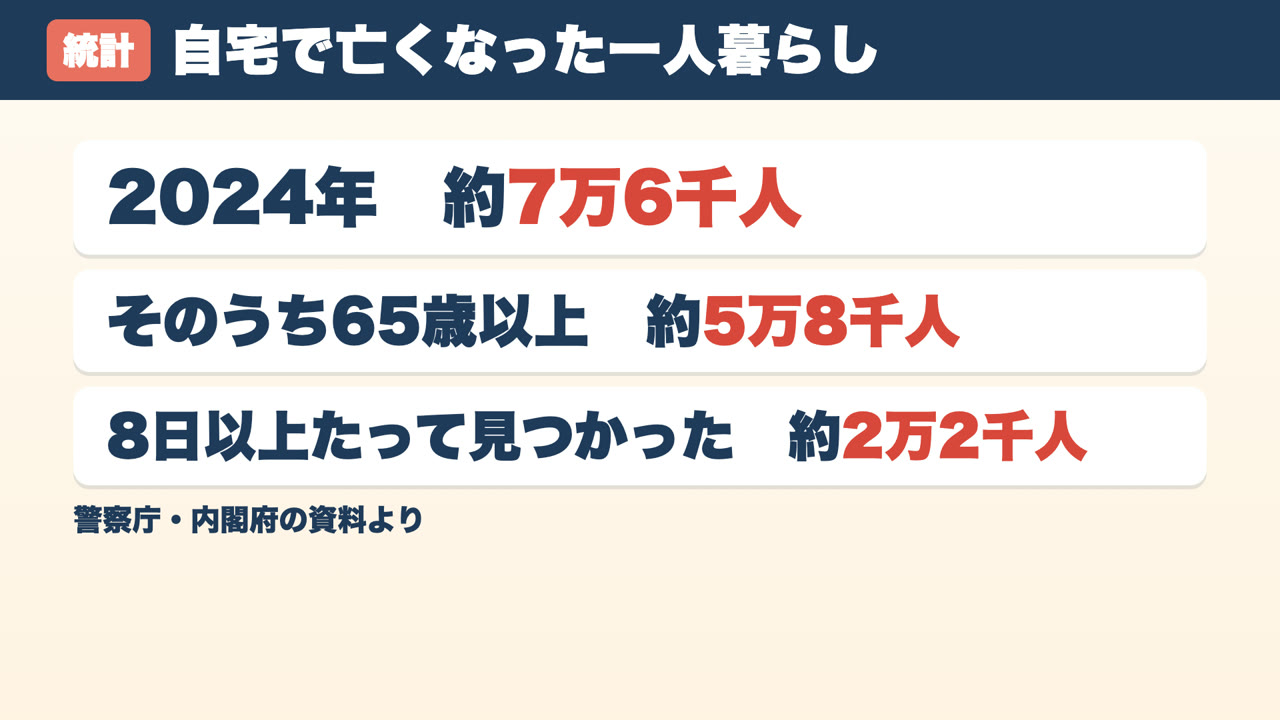
おひとりさまが自宅に住み続けるときに心配なのは、家で倒れても誰も気づいてくれないかもしれない、ということです。警察庁の資料では、2024年に自宅で亡くなった一人暮らしの方は約7万6千人、そのうち65歳以上が約5万8千人。亡くなってから8日以上たって見つかった方は約2万2千人でした(内閣府の資料)。
見つかるのが遅れると、家の片付けや手続きも大変になります。それを引き受けるのは、おひとりさまの場合、兄弟や甥・姪であることが多いです。「周りに迷惑をかけたくない」と思う方こそ、住まいのことは早めに考えておきましょう。
自宅を手放す目安(年齢)
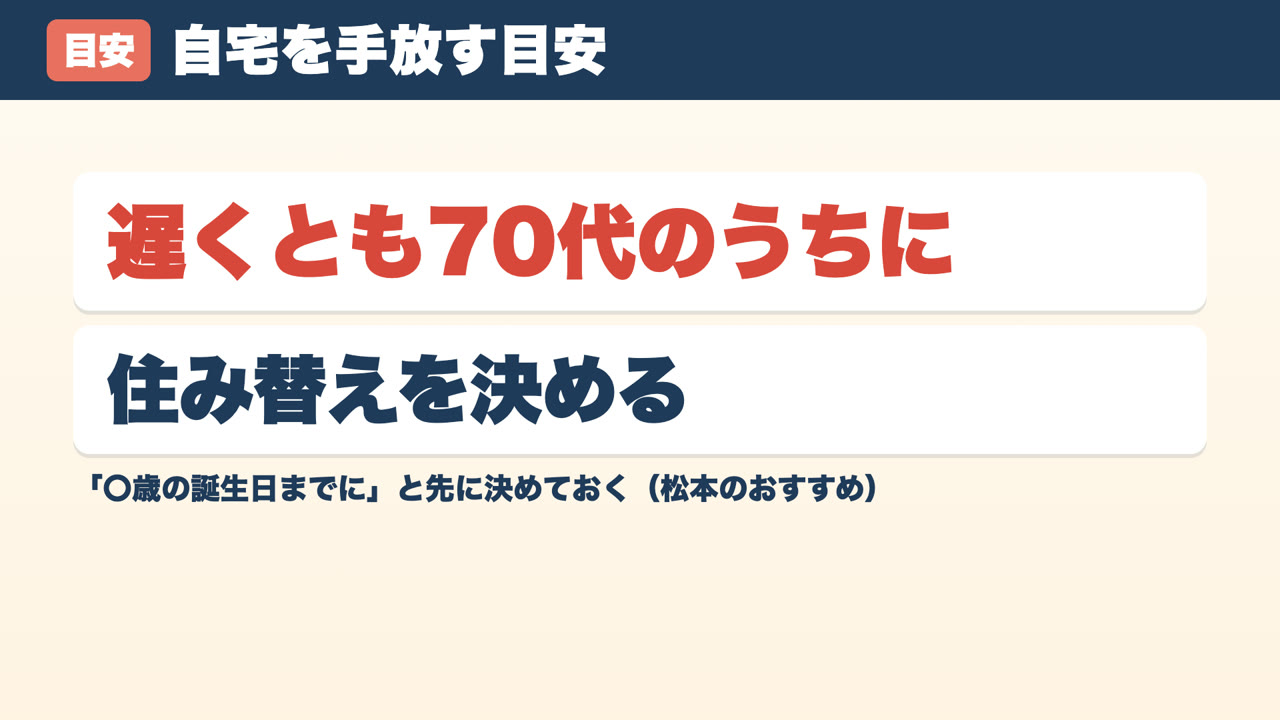
私のおすすめは、おひとりさまは遅くとも70代のうちに住み替えを決めることです。ギリギリまで粘るのではなく、「〇歳の誕生日までに住み替える」と、元気なうちに先に決めておきます。
理由1. 健康寿命
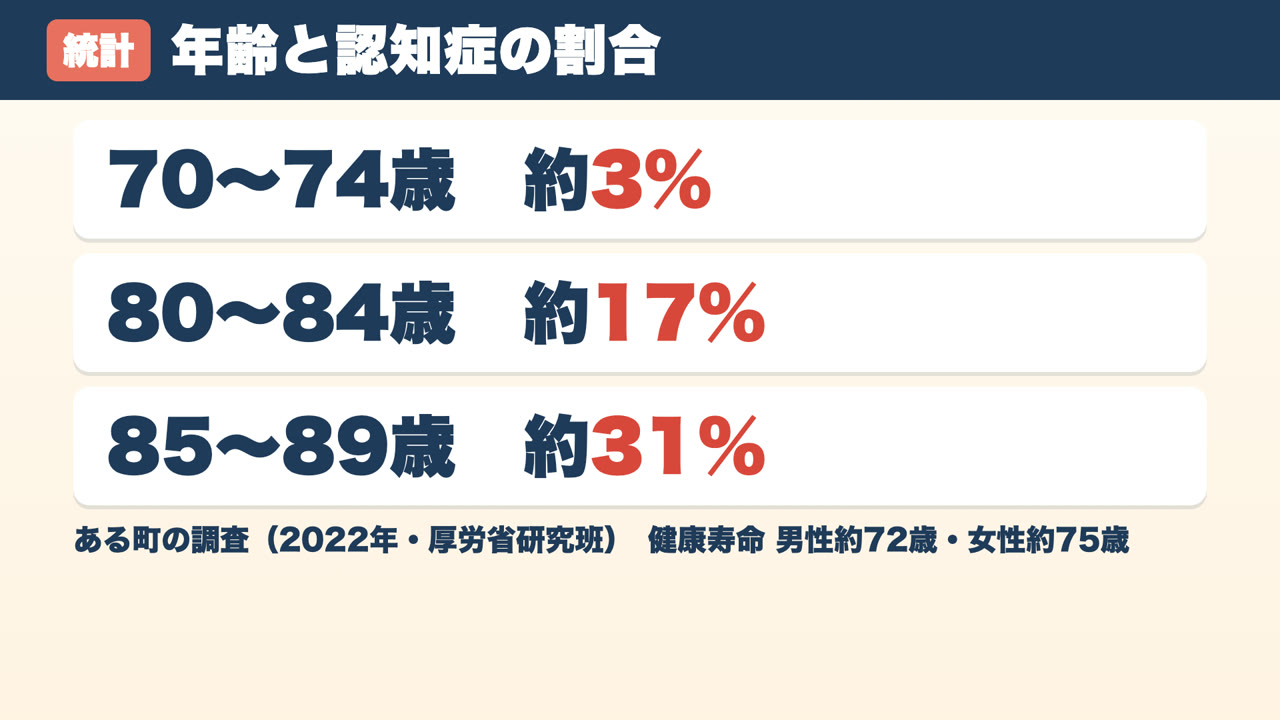
介護などを受けずに日常生活を送れる期間(健康寿命)は、男性で約72歳、女性で約75歳です(厚生労働省、2022年)。
理由2. 80代で認知症の割合がぐんと増える
厚生労働省の研究班が福岡県久山町で調べた結果(2022年)では、認知症の方の割合は70〜74歳で約3%、80〜84歳で約17%、85〜89歳で約31%でした。地域によって数字は違いますが、80代に入ると大きく増えます。
動き出す5つのサイン
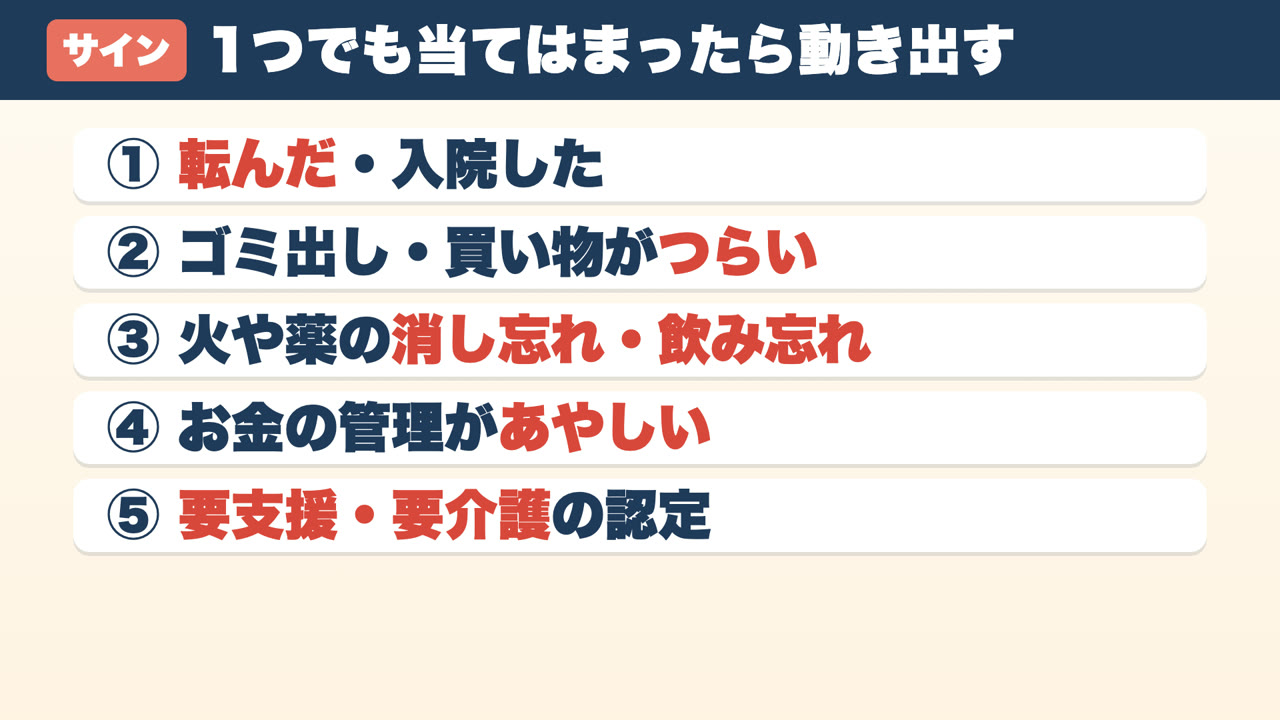
- 転んだ・入院した
- ゴミ出しや買い物がつらくなった
- 火の消し忘れ・薬の飲み忘れが増えた
- 通帳やお金の管理があやしくなった
- 要支援・要介護の認定を受けた
このうち1つでも当てはまったら、住み替えに向けて動き出してください。70歳を過ぎたらすぐに家を出る、ということではありません。「いつまで住むか」を先に決めておくと、それまでの暮らしを安心して楽しめます。
決めるのは、判断できるうちに
家を売る、老人ホームに入る、身元保証の契約をする。どれも契約なので、ご自分で判断する力が必要です。認知症が進むと、ご自分で家を売ることも、施設の契約をすることも難しくなります。
そして、判断する力が落ちていることは、ご自分では気づきにくいものです。「自分はまだしっかりしている」「来年になったら考えよう」と思っているうちに、決められなくなってしまうことがあります。お子さんがいれば「そろそろ施設を考えようか」と声をかけてくれるかもしれませんが、おひとりさまにはそう言ってくれる人がいないことも多いのです。
リバースモーゲージ
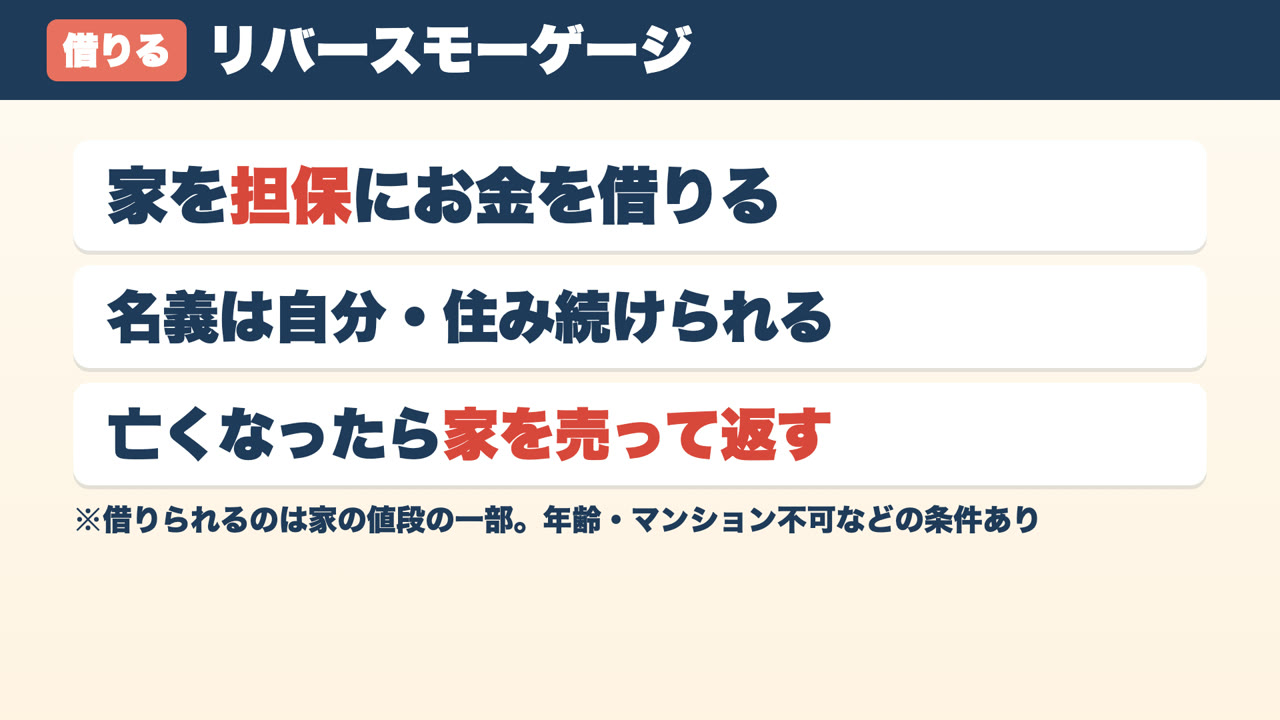
家を担保にして金融機関からお金を借り、亡くなったら家を売って返す方法です。名義は自分のままで、住み続けられます。家を継ぐ子どもがいない方には、使いやすい面もあります。
ただし、借りられるのは家の値段の一部だけです。金利の上昇や土地の値下がりで、借りられる額や返す額が変わることがあります。年齢の条件や、マンションは使えないことがあるなど、条件は金融機関によって違います。
リースバック
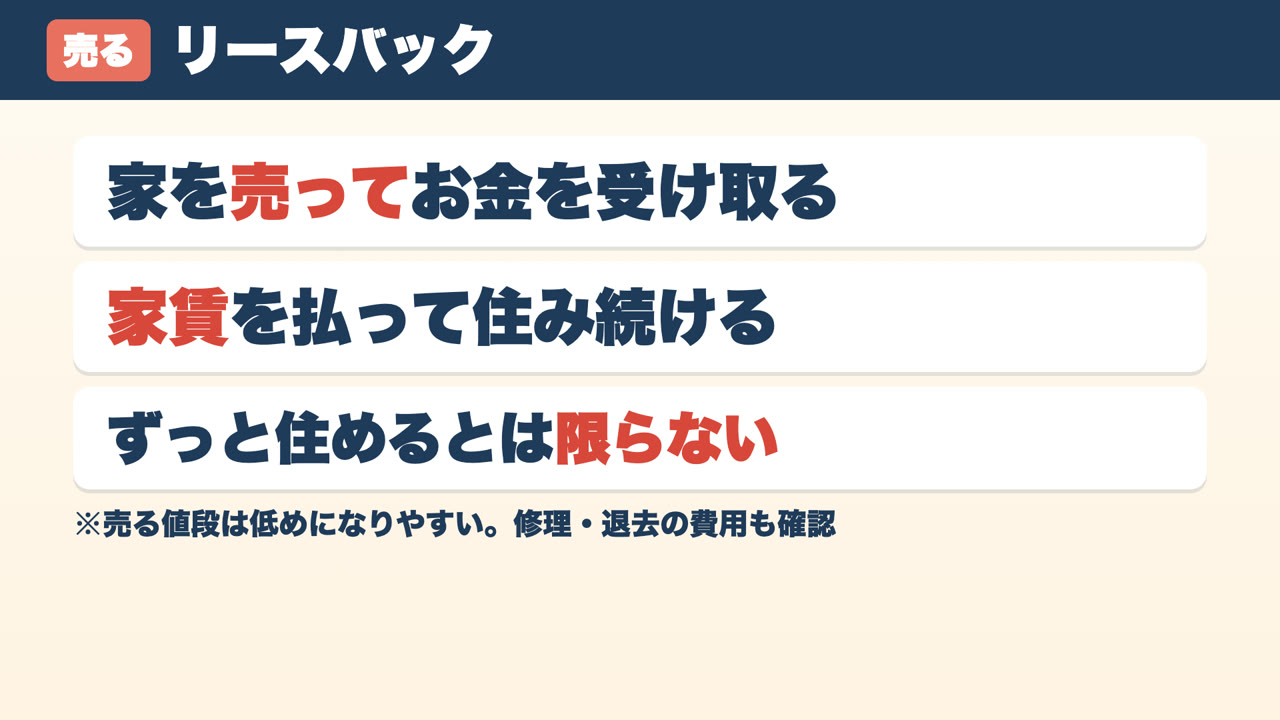
家を不動産会社などに売ってまとまったお金を受け取り、そのあと家賃を払って同じ家に住み続ける方法です。年齢の条件がなく、マンションでも使えることが多く、固定資産税もかからなくなります。
売る値段は、ふつうに売るより低めになりやすいです。毎月の家賃がかかり、契約によっては住める期間が決まっていて、ずっと住めるとは限りません。国土交通省のガイドブックも、設備が壊れたときに直すのは誰か、途中で亡くなったときに家族が原状回復の費用を求められないかなどを、契約の前に確かめるよう呼びかけています。
2つの違い
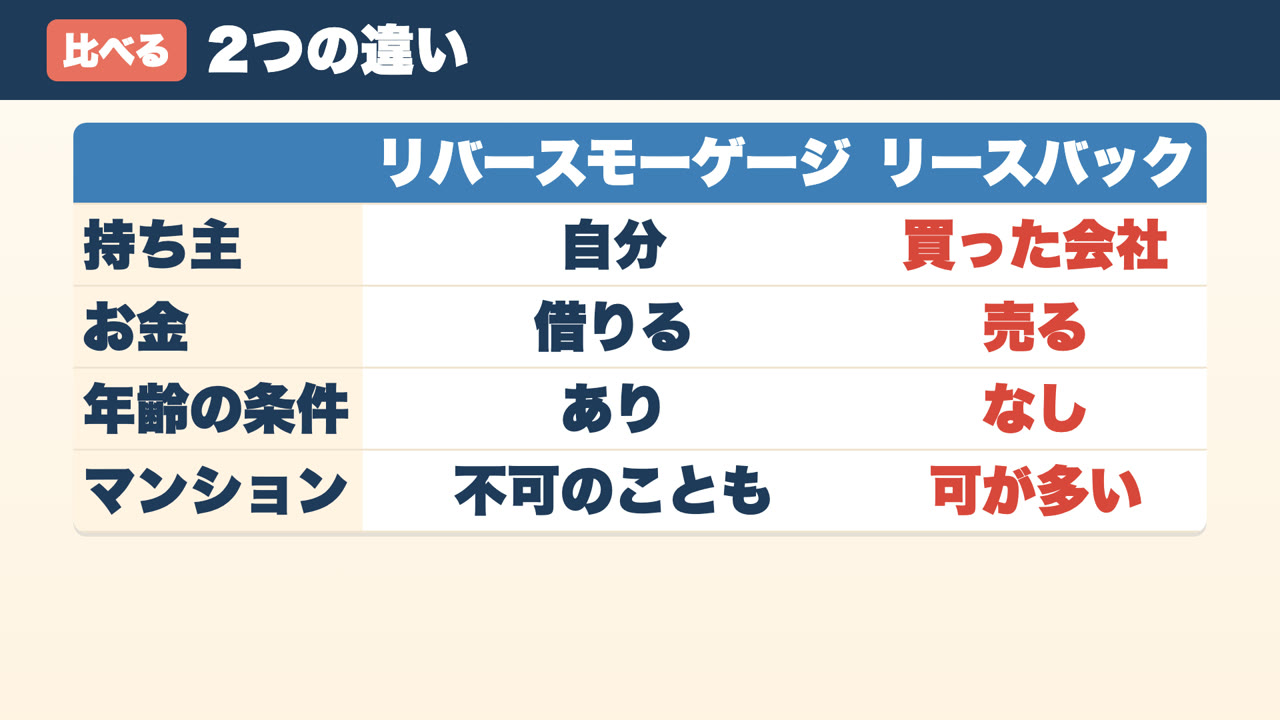
リバースモーゲージは家を自分のものにしたまま借りる方法、リースバックは家を売って借りて住む方法です。どちらも「住み続けるため」の方法ですが、使うときも「いつまで住むか」は決めておきましょう。たとえば、リースバックで受け取ったお金を、老人ホームに移るときの費用にとっておく使い方もできます。
紙を1枚用意して、「〇歳の誕生日までに、住み替えを決める」と1行だけ書いてみてください。それから「こうなったら動き出す」というサインを1つ。書けたら、信頼できる方にその紙を見せておきましょう。何かあったときに、周りの人が動きやすくなります。
よくある質問
おひとりさまは何歳までに自宅を手放せばいいですか?
法律や国の決まりはありませんが、筆者のおすすめは「遅くとも70代のうちに住み替えを決める」ことです。健康寿命は男性約72歳・女性約75歳で、認知症の方の割合は80代に入ると大きく増えます(ある町の調査で80〜84歳 約17%、85〜89歳 約31%)。
どんなことがあったら住み替えを考えたほうがいいですか?
①転んだ・入院した ②ゴミ出しや買い物がつらくなった ③火の消し忘れ・薬の飲み忘れが増えた ④通帳やお金の管理があやしくなった ⑤要支援・要介護の認定を受けた、の5つのうち1つでも当てはまったら、住み替えに向けて動き出すのがおすすめです。
リバースモーゲージとリースバックの違いは?
リバースモーゲージは、家を担保にお金を借り、亡くなったら家を売って返す方法で、名義は自分のままです。リースバックは、家を売ってお金を受け取り、そのあと家賃を払って住み続ける方法で、持ち主は買った会社になります。
リースバックの注意点は?
売る値段がふつうに売るより低めになりやすいこと、毎月家賃がかかること、契約によっては住める期間が決まっていてずっと住めるとは限らないことです。修理の負担や、途中で亡くなったときの原状回復の費用も、契約の前に確かめてください。
認知症になってから家を売ったり施設に入ったりできますか?
家を売る、施設に入る、身元保証の契約をするのは、どれも契約なので、ご自分で判断する力が必要です。認知症が進むと、ご自分ではできなくなることがあります。判断する力の衰えは自分では気づきにくいので、元気なうちに決めておきましょう。
おひとりさまの住まいとその先、
何から備えるかご相談ください
初回60分・無料。ご依頼を決めていただく必要はありません。
お電話でも:011-600-6241
(平日 9:00〜18:00)
※この記事は2026年11月21日時点の一般的な情報です。「遅くとも70代のうちに」「5つのサイン」は筆者のおすすめの目安です。リバースモーゲージ・リースバックの条件は金融機関・会社によって違います。特定の会社や商品をおすすめするものではありません。自宅で亡くなった一人暮らしの方の数は警察庁、8日以上たって見つかった方の数は内閣府「孤独死・孤立死」の実態把握に関するワーキンググループの資料、健康寿命は厚生労働省、認知症の割合は厚生労働省の研究班の調査をもとにしています。